

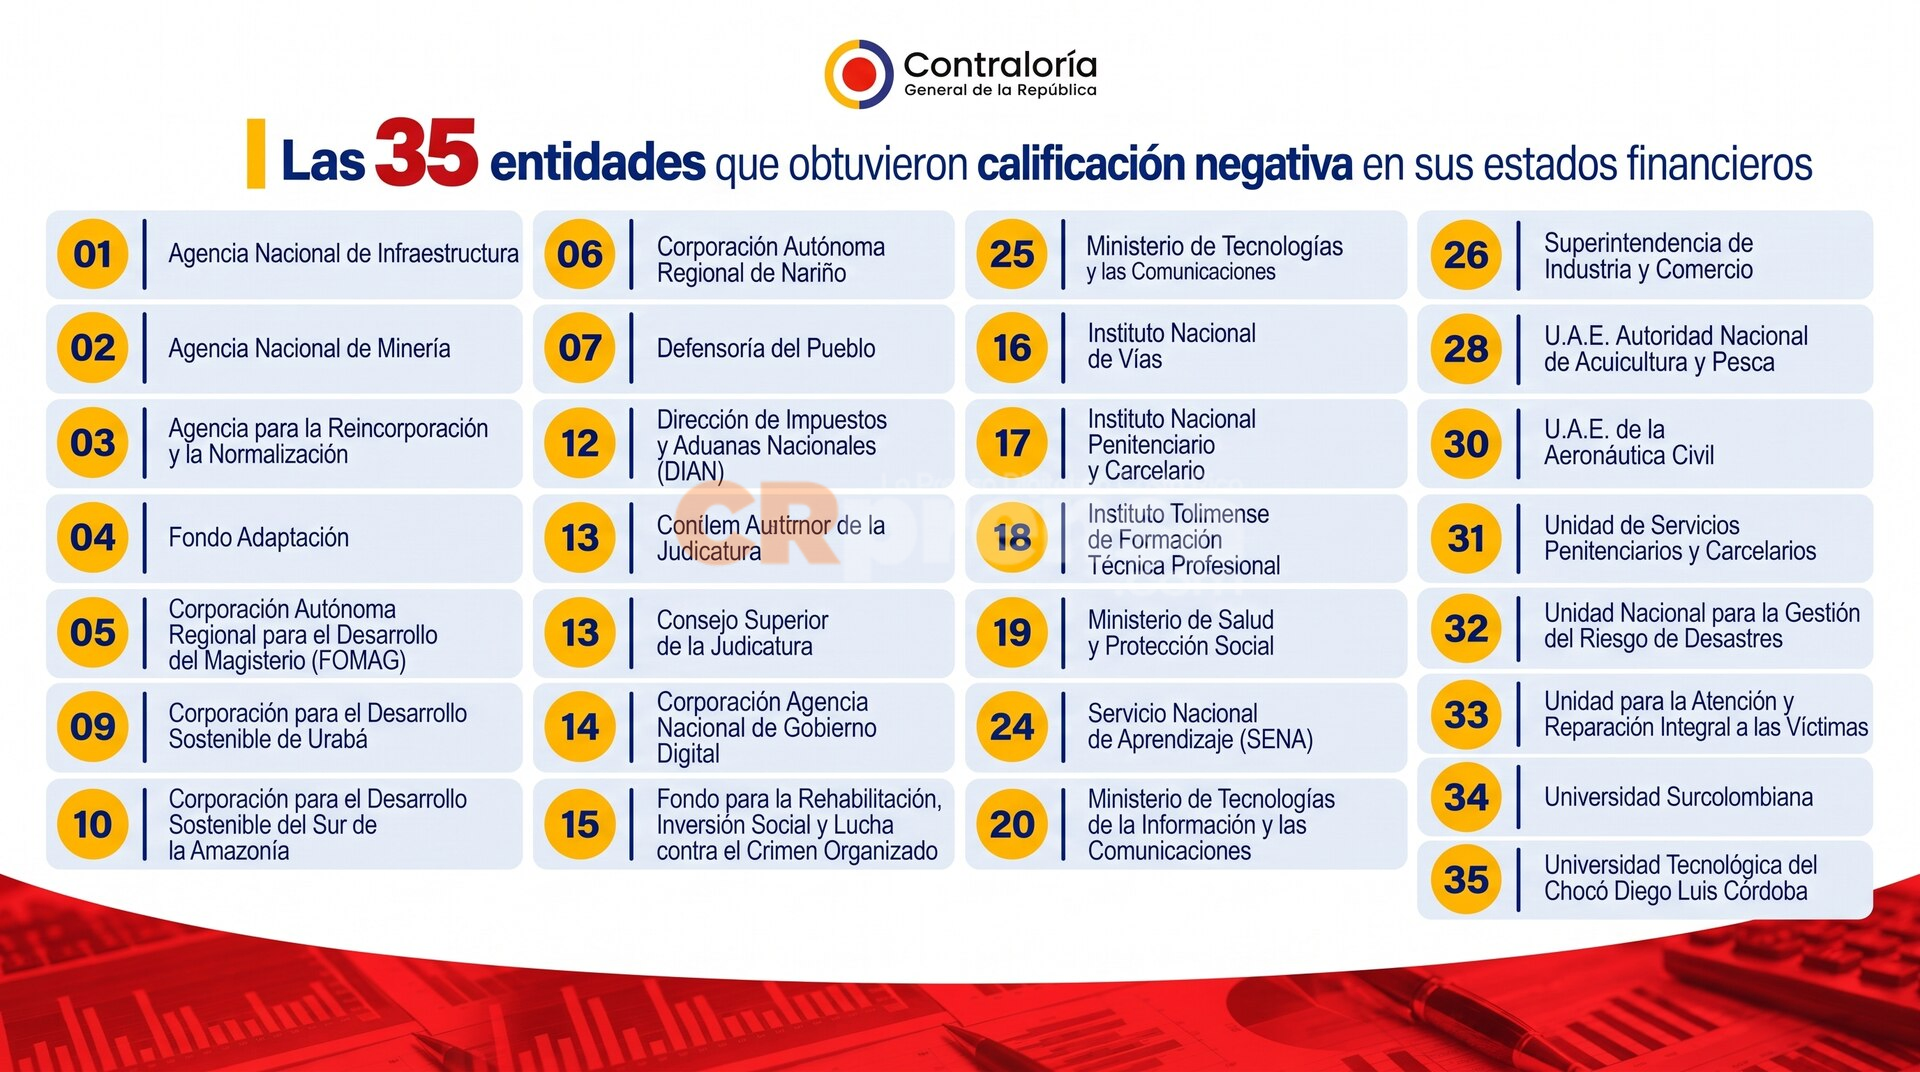
Colombia | La Contraloría General de la República (CGR) ha emitido opiniones negativas contables a 35 entidades públicas y una empresa estatal en relación con sus estados financieros correspondientes al año 2025. Este dictamen, que forma parte del informe de Auditoría del Balance General de la Nación firmado el 26 de junio de 2026, abarca organismos con activos agregados por un total de $268.321.280,07.
La CGR cuestionó la razonabilidad y confiabilidad de la información contable reportada por estas entidades. Sin embargo, la Contraloría aclaró que esta opinión negativa no implica necesariamente que las instituciones hayan registrado pérdidas, patrimonio negativo o que enfrenten un riesgo de insolvencia.
El órgano de control examinó la información consolidada de 356 entidades públicas nacionales y realizó una revisión individual de 147 de ellas, las cuales representaban el 93,36% de los activos auditados. Las incorrecciones individuales detectadas sumaron $22.364.636,13 y fueron consideradas materiales. A pesar de esto, la Contraloría determinó que estas incorrecciones no se extendieron de manera generalizada al conjunto de las cuentas nacionales, lo que llevó a que el balance consolidado recibiera una opinión con salvedades, a diferencia de las opiniones negativas individuales.
Una opinión negativa se emite cuando existen incorrecciones materiales y generalizadas en los estados financieros. En el caso del balance consolidado, las incorrecciones afectaron partidas específicas sin alcanzar el nivel de generalización que justificaría una calificación similar.
Entre las 35 entidades que recibieron una opinión negativa se encuentran organismos de diversas áreas, incluyendo infraestructura, recaudo tributario, atención de emergencias, educación, salud y administración de recursos públicos. El listado incluye a la Agencia Nacional de Infraestructura (ANI), la Dirección de Impuestos y Aduanas Nacionales (Dian), el Instituto Nacional de Vías (Invías), la Unidad Administrativa Especial de Aeronáutica Civil (Aerocivil), el Ministerio de Salud y Protección Social, el Servicio Nacional de Aprendizaje (Sena), y el Fondo Nacional de Prestaciones Sociales del Magisterio (Fomag), entre otros.
La Corporación para el Desarrollo Sostenible de La Macarena no fue incluida en este grupo, ya que la Contraloría se abstuvo de emitir una opinión sobre sus estados financieros.
La Contraloría detalló hallazgos específicos en algunas de estas entidades:
En la Dian, que reportó activos por $49.101.301,58, se identificaron incorrecciones totales por $5.942.349,74. El hallazgo principal, de $5.867.600,80, se relacionó con cuentas por cobrar y por pagar, donde se encontraron 280.734 registros con saldos contrarios a su naturaleza contable. La Contraloría atribuyó esta situación a fallas en el aplicativo Muisca y a la falta de depuración administrativa de posibles inconsistencias de los contribuyentes, lo que, según el informe, "impide que la información sea útil para la rendición de cuentas y la toma de decisiones".
El Fomag, con activos por $3.892.552,87, presentó incorrecciones por $598.363,71. La auditoría detectó una clasificación inadecuada de provisiones relacionadas con sanciones por mora tramitadas por vía administrativa, conciliaciones y fallos. Estos casos fueron trasladados del pasivo a cuentas de orden. La Contraloría señaló una "omisión del principio de devengo" al registrar "deudas ciertas como pasivos contingentes", lo que resultó en una subestimación de las obligaciones reportadas.
En el Sena, se identificó una incorrección de $136.163,66 en cuentas por cobrar con saldos pendientes de depuración, que acumulaban entre 1.003 y 13.624 días, equivalentes a entre tres y 37 años. La auditoría también encontró $10.437,21 vinculados a propiedades, planta y equipo; $7.146,53 en otros activos; y $35.787,47 en provisiones por litigios y demandas. El informe vinculó estas situaciones con deficiencias en la depuración de cartera, la clasificación de activos y la actualización de procesos judiciales.
En el sector de infraestructura, la ANI no reconoció $6.355.739,80 en cuentas por pagar asociadas a aportes pendientes al Fondo de Contingencias Contractuales. Por su parte, el Invías registró $583.816,26 en gastos de manera inadecuada por transferencias a municipios y departamentos para obras viales.
Finalmente, la auditoría en la Unidad Nacional para la Gestión del Riesgo de Desastres (Ungrd) reveló deficiencias en la presentación, revelación, trazabilidad y depuración de cuentas por cobrar, inventarios, activos, pasivos, patrimonio e ingresos. A pesar de la magnitud de estas observaciones individuales, la Contraloría concluyó que el balance consolidado nacional mantuvo una afectación delimitada y no generalizada a todos sus componentes.
Fuente: Infobae
Apoya el periodismo independiente
Sinpe 6334-5121 | Donar Aquí