

Mundo | La economía internacional en 2026 se caracteriza por un crecimiento global moderado, aunque no homogéneo, en un contexto de fuerzas opuestas. El Fondo Monetario Internacional (FMI) proyecta una expansión global del 3% para este año. Este escenario se ve impulsado por un crecimiento firme en Estados Unidos, especialmente en inversiones en inteligencia artificial (IA), pero también está marcado por la volatilidad debido a tensiones geopolíticas, altos precios de la energía por el conflicto de Irán y elevados niveles de deuda pública en varios países.
Estados Unidos muestra una economía dinámica, con la IA contribuyendo al aumento de la productividad. La inflación se estima en un 3.5% para 2026, lo que ha llevado a la Reserva Federal a subir la tasa de referencia, con posibles incrementos adicionales. Las tasas de los bonos a 10 años se encuentran en niveles similares a los de la crisis de 2008. El déficit fiscal estadounidense se mantiene alto, alrededor del 6% del PIB, y la deuda pública alcanza el 120% del PIB, el doble de lo que era al inicio del primer gobierno de Donald Trump. A pesar de las elecciones de medio término en noviembre, donde se anticipa que Trump perderá la Cámara de Representantes, no se esperan cambios profundos en la visión de seguridad nacional que prioriza el control del continente.
En contraste, Europa experimenta un crecimiento más lento, de apenas el 1%. El costo del suministro energético afecta su competitividad, mientras se adapta a los aranceles impuestos por Trump. La Eurozona presenta una tasa de desempleo del 6%, inferior a su promedio histórico reciente, y una inflación promedio del 3%, lo que llevó al Banco Central Europeo (BCE) a subir su tasa de referencia. Europa busca fortalecer sus capacidades tecnológicas, pero enfrenta desafíos como la fragmentación de su mercado de capitales y el aumento del gasto en defensa debido al conflicto de Ucrania, lo que añade presión fiscal a objetivos como la política industrial, la inversión pública, la innovación y el fortalecimiento en IA. Alemania, motor económico de Europa, ha tenido un crecimiento limitado desde la pospandemia, con su industria tradicional desafiada por el comercio con China y el envejecimiento demográfico que eleva los costos laborales. Polonia, en Europa del Este, destaca por su crecimiento.
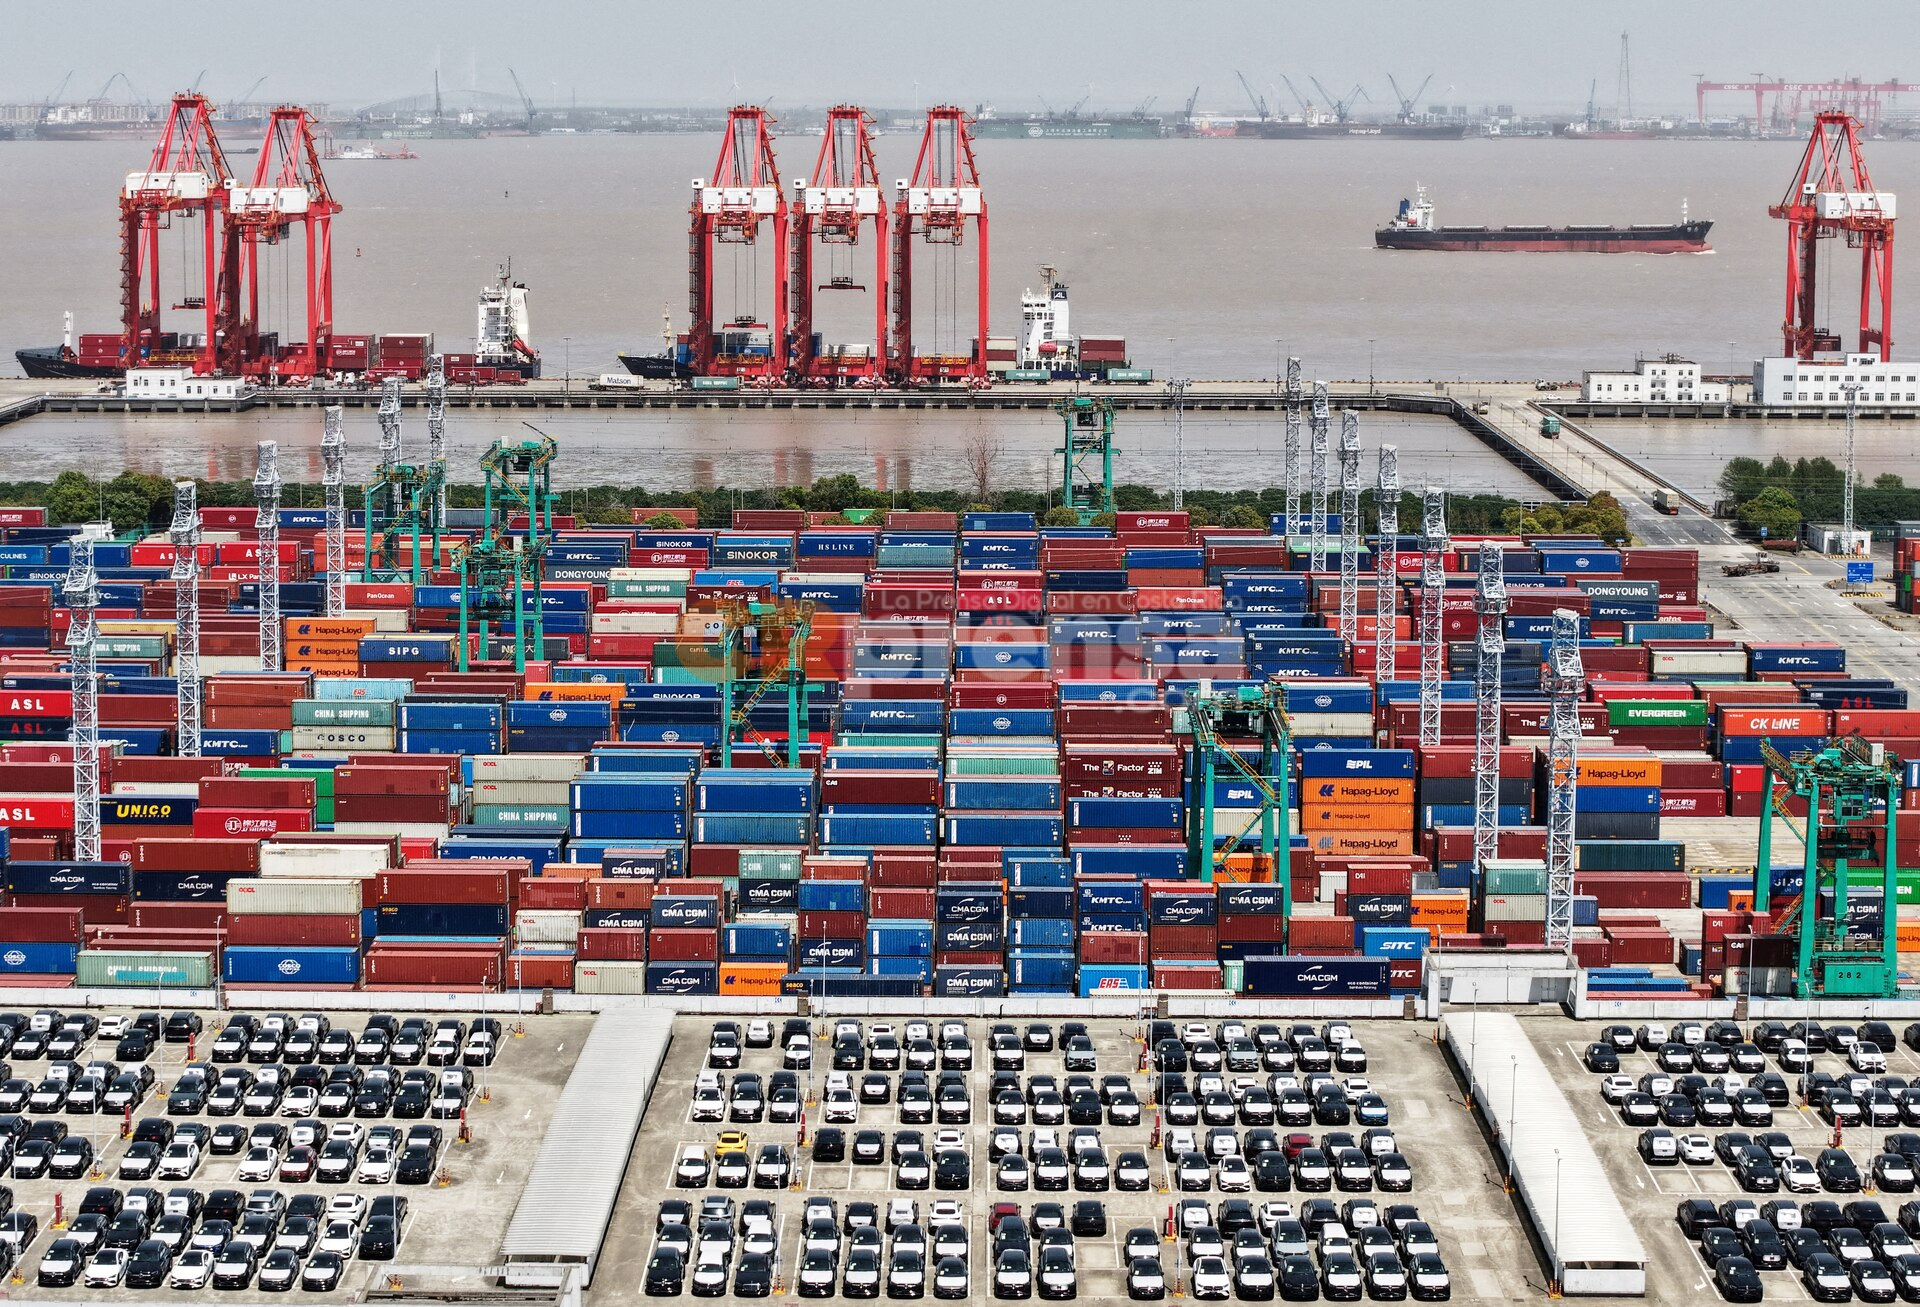
China, por su parte, proyecta un crecimiento del 4.7% para este año, la cifra más baja desde 1990. La participación del consumo en el PIB continúa disminuyendo y la crisis inmobiliaria se ha vuelto estructural, generando tensiones deflacionarias y una inflación de apenas el 1.2%. La industria manufacturera china representa el 30% de su PIB, un contraste con otros países donde la industria declina. El exceso de capacidad instalada en China genera excedentes industriales que se destinan a un intenso comercio exterior de manufacturas, especialmente en semiconductores, productos informáticos, equipos eléctricos y automotores. Aproximadamente el 60% de estas exportaciones industriales chinas se explican por subsidios, lo que contribuye a que la balanza comercial con Estados Unidos siga siendo superavitaria en 1.2 billones de dólares, a pesar del programa arancelario de Trump. El gasto en investigación y desarrollo (I+D) de China, en relación con el PIB, es similar al de Estados Unidos y duplica al de Europa.
América Latina mantiene el crecimiento lento que ha caracterizado a la región desde 2010. Recientemente, nuevos gobiernos de centroderecha han ganado elecciones. La región se posiciona como una zona de paz y productora de alimentos, lo que le otorga una buena posición en el contexto de los conflictos geopolíticos, y se busca fortalecer su inserción internacional.
Fuente: Infobae
Apoya el periodismo independiente
Sinpe 6334-5121 | Donar Aquí