

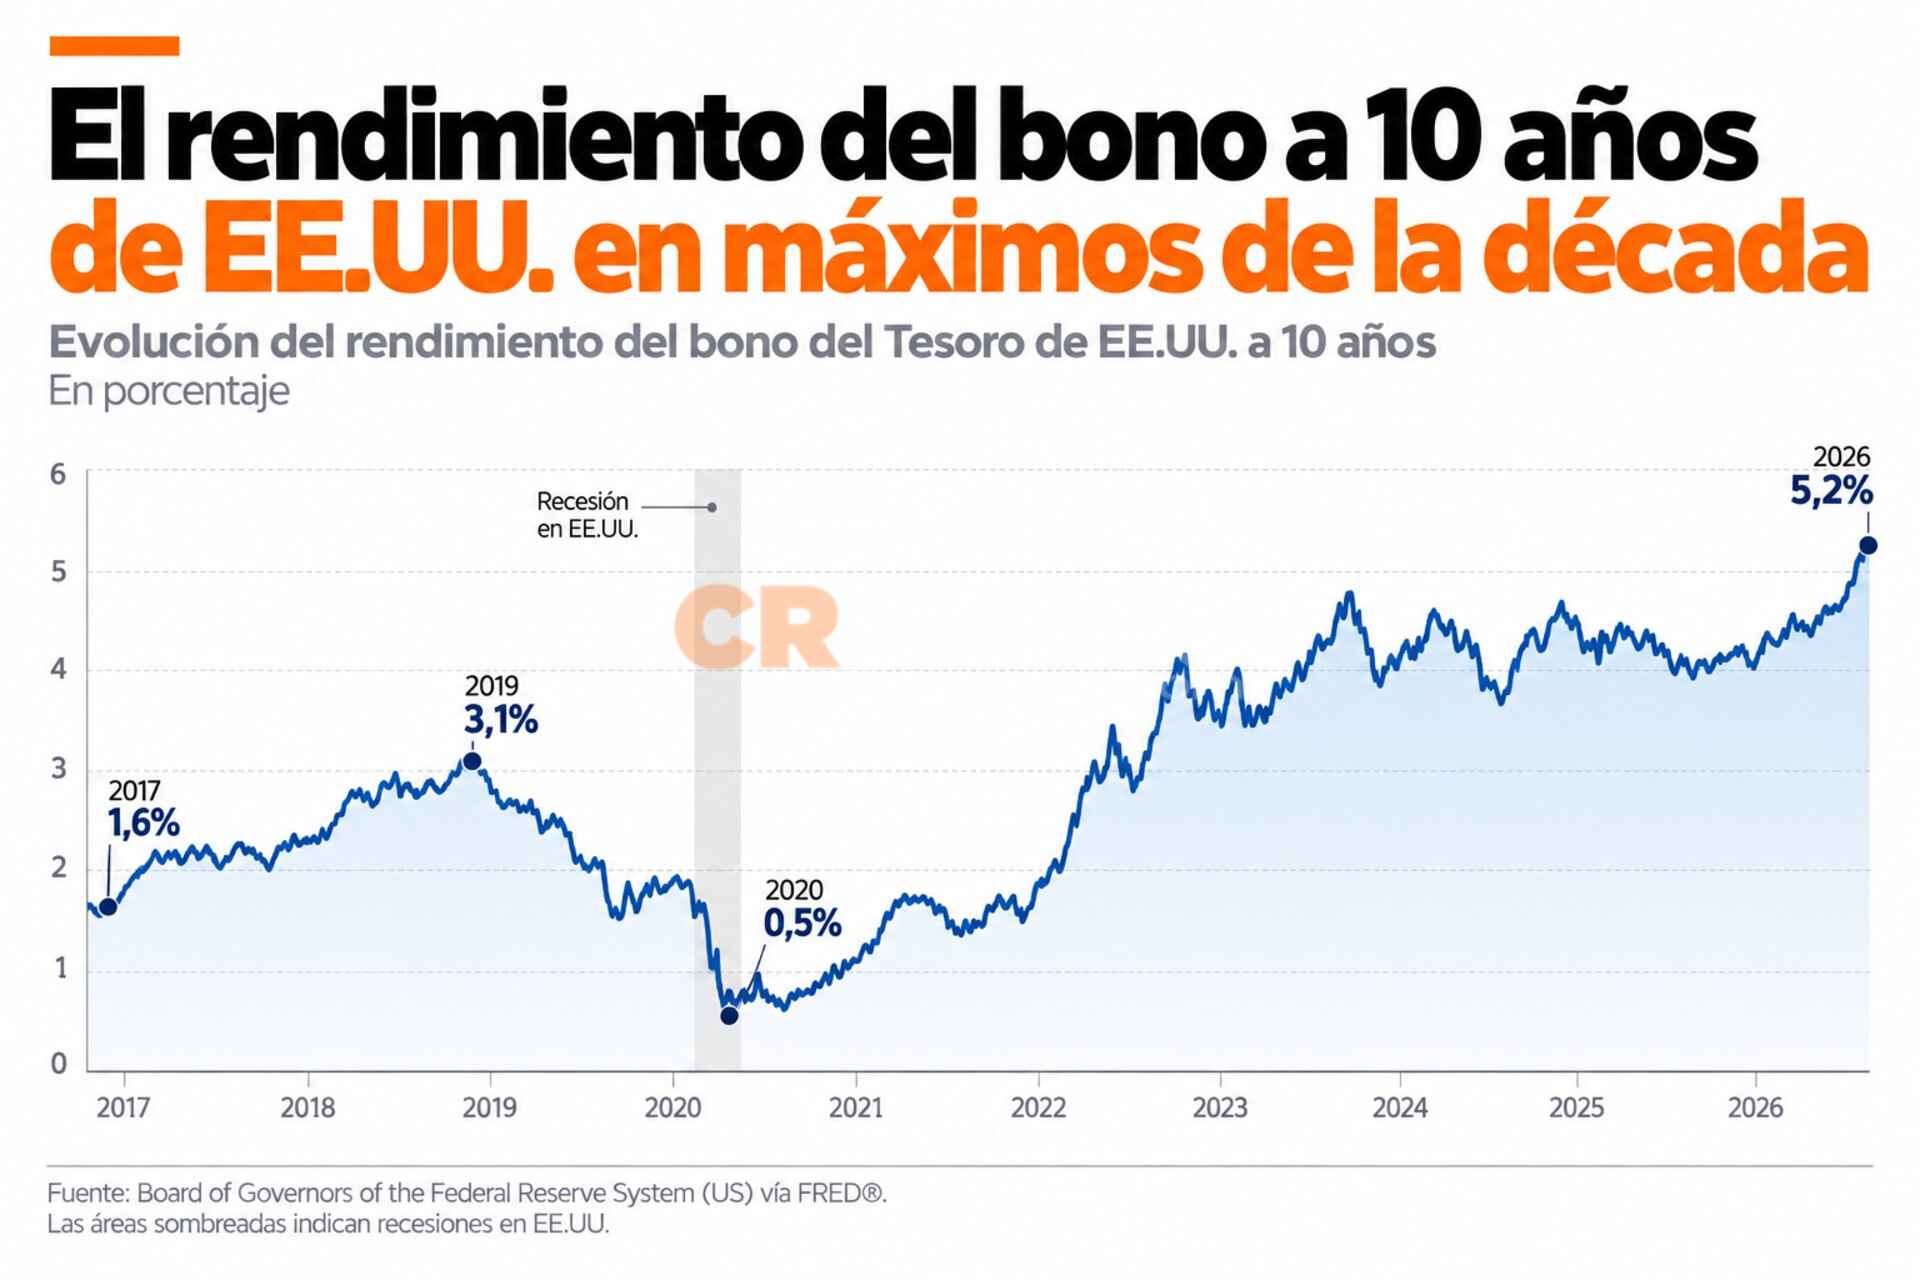
Argentina | El incremento en los rendimientos de los bonos del Tesoro de Estados Unidos a 10 años, que alcanzaron máximos de dos décadas, está encareciendo el financiamiento global y ejerciendo presión sobre la economía argentina, que busca recuperar el acceso al crédito externo. Este fenómeno se suma a los desafíos internos del país.
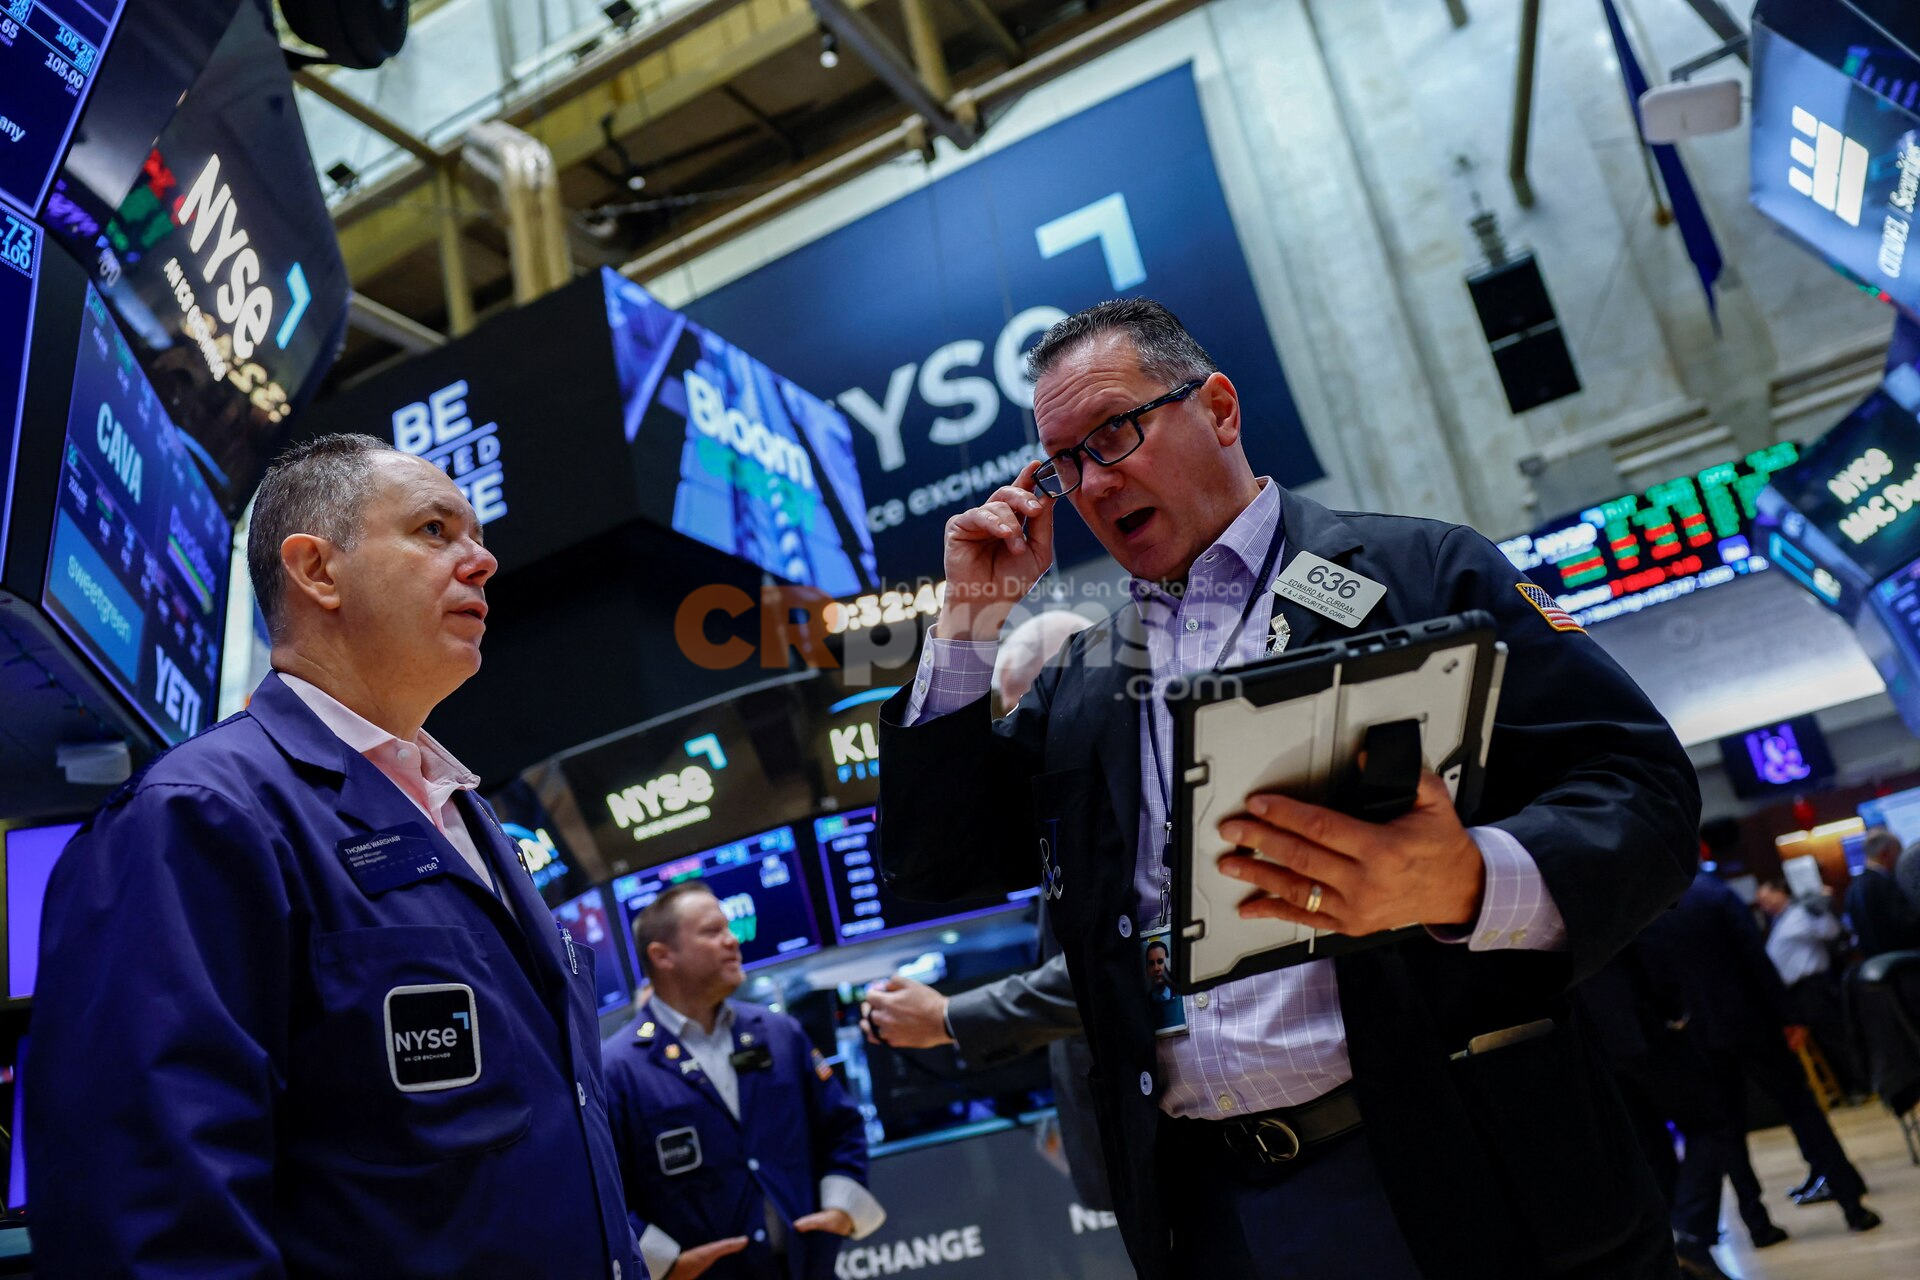
Los títulos del Tesoro estadounidense son considerados los activos de menor riesgo en el mercado global, y su rendimiento establece un piso para el costo del financiamiento. Sobre esta base, se añade una compensación adicional que varía según el riesgo de cada deudor, conocida en el caso argentino como riesgo país. El economista Gustavo Ber explicó que las tasas de interés en Estados Unidos determinan el costo del dinero a nivel mundial y se interpretan como libres de riesgo. Por ello, la subida de estos rendimientos y la expectativa de una postura restrictiva por parte de la Reserva Federal (Fed) elevan los rendimientos de la deuda global, afectando particularmente a los bonos argentinos, percibidos como activos de alta sensibilidad en mercados emergentes.
Es importante diferenciar entre la tasa de corto plazo que gestiona la Fed y los rendimientos de los bonos a 10 o 30 años, que se forman en el mercado. Ambas variables están relacionadas, pero no siempre se mueven al mismo ritmo ni por las mismas razones. Juan Manuel Truffa, economista de Outlier, señaló que la tasa corta es una herramienta de la Fed para controlar la inflación y la demanda, mientras que los rendimientos largos reflejan expectativas sobre la trayectoria futura de esa tasa, la inflación, el crecimiento, la emisión de deuda y la compensación que los inversores exigen por préstamos a largo plazo. Alfredo Romano, de Romano Group, añadió que la tasa de corto plazo no está relacionada con la competencia por financiamiento de la inteligencia artificial, un factor que sí influye en los tramos largos de la curva.
Silvana Tenreyro, economista jefa y directora del Departamento de Estudios del Fondo Monetario Internacional (FMI), identificó tres factores detrás del alza de las tasas largas: la fortaleza de la demanda, el auge de inversiones en inteligencia artificial que impulsa la necesidad de capital, y un mayor gasto público desde la pandemia. Estos elementos resultan en una tasa de interés de equilibrio más alta que la observada antes de la crisis sanitaria. Romano coincidió en que la tecnología, al generar una mayor demanda de recursos para proyectos, compite con otros emisores por el ahorro disponible, elevando las tasas. Otro factor es el shock de oferta en energía y materias primas, que aumenta costos e inflación, desafiando a los bancos centrales a evitar que se traslade a las expectativas inflacionarias. Truffa vinculó esta dinámica con el conflicto en Ormuz y su efecto en el petróleo, indicando que la Fed busca frenar la demanda para que la inflación se ajuste a sus objetivos. El mercado ya anticipa al menos un ajuste adicional de la Fed antes de fin de año.
La elevada deuda pública y el aumento de la carga de intereses también llevan a los inversores a exigir una mayor prima por bonos a largo plazo. Martín Polo, economista y presidente de Polomics, resumió que una Fed restrictiva junto a una política fiscal que no contribuye, hace que el mercado demande más tasa a los bonos estadounidenses. Romano agregó que el deterioro de los saldos fiscales es un problema generalizado, con deudas soberanas que requieren mayores tasas debido a déficits fiscales serios.
Para Argentina, el efecto se traduce en un encarecimiento del financiamiento externo. Si la tasa de referencia global sube, el costo de una eventual colocación de deuda externa aumenta, incluso si el riesgo país se mantiene estable. Truffa explicó que, aunque el riesgo país argentino no esté estable, el financiamiento se vuelve más caro. Polo afirmó que la tasa de los bonos del Tesoro, como referencia global, eleva todos los demás rendimientos. Este impacto va más allá de una decisión inmediata de emisión, ya que tasas estadounidenses más altas reordenan las preferencias de cartera, llevando a los inversores a exigir mayor recompensa por activos de países con mayor riesgo. Ber advirtió que este contexto es inoportuno para Argentina, ya que podría requerir ajustes en el programa financiero y la búsqueda de fuentes alternativas ante la proximidad de un año electoral.
Un mercado internacional con rendimientos elevados no elimina las opciones de financiamiento para Argentina, pero reduce el margen para obtenerlo a un costo razonable, haciendo más relevantes otras vías. Polo mencionó el refinanciamiento con organismos internacionales y la necesidad de que el Banco Central fortalezca las reservas mediante la compra de divisas. La acumulación de reservas mejora la disponibilidad de dólares y reduce la percepción de fragilidad. Sin embargo, Polo advirtió que si las necesidades de divisas superan la oferta, el desequilibrio podría trasladarse al mercado cambiario. Truffa añadió que el riesgo país no solo depende de la tasa de interés internacional, sino también de la marcha de la economía, el empleo y las expectativas políticas, señalando que solo algunos sectores económicos están traccionando, mientras otros, con mayor mano de obra, están rezagados.
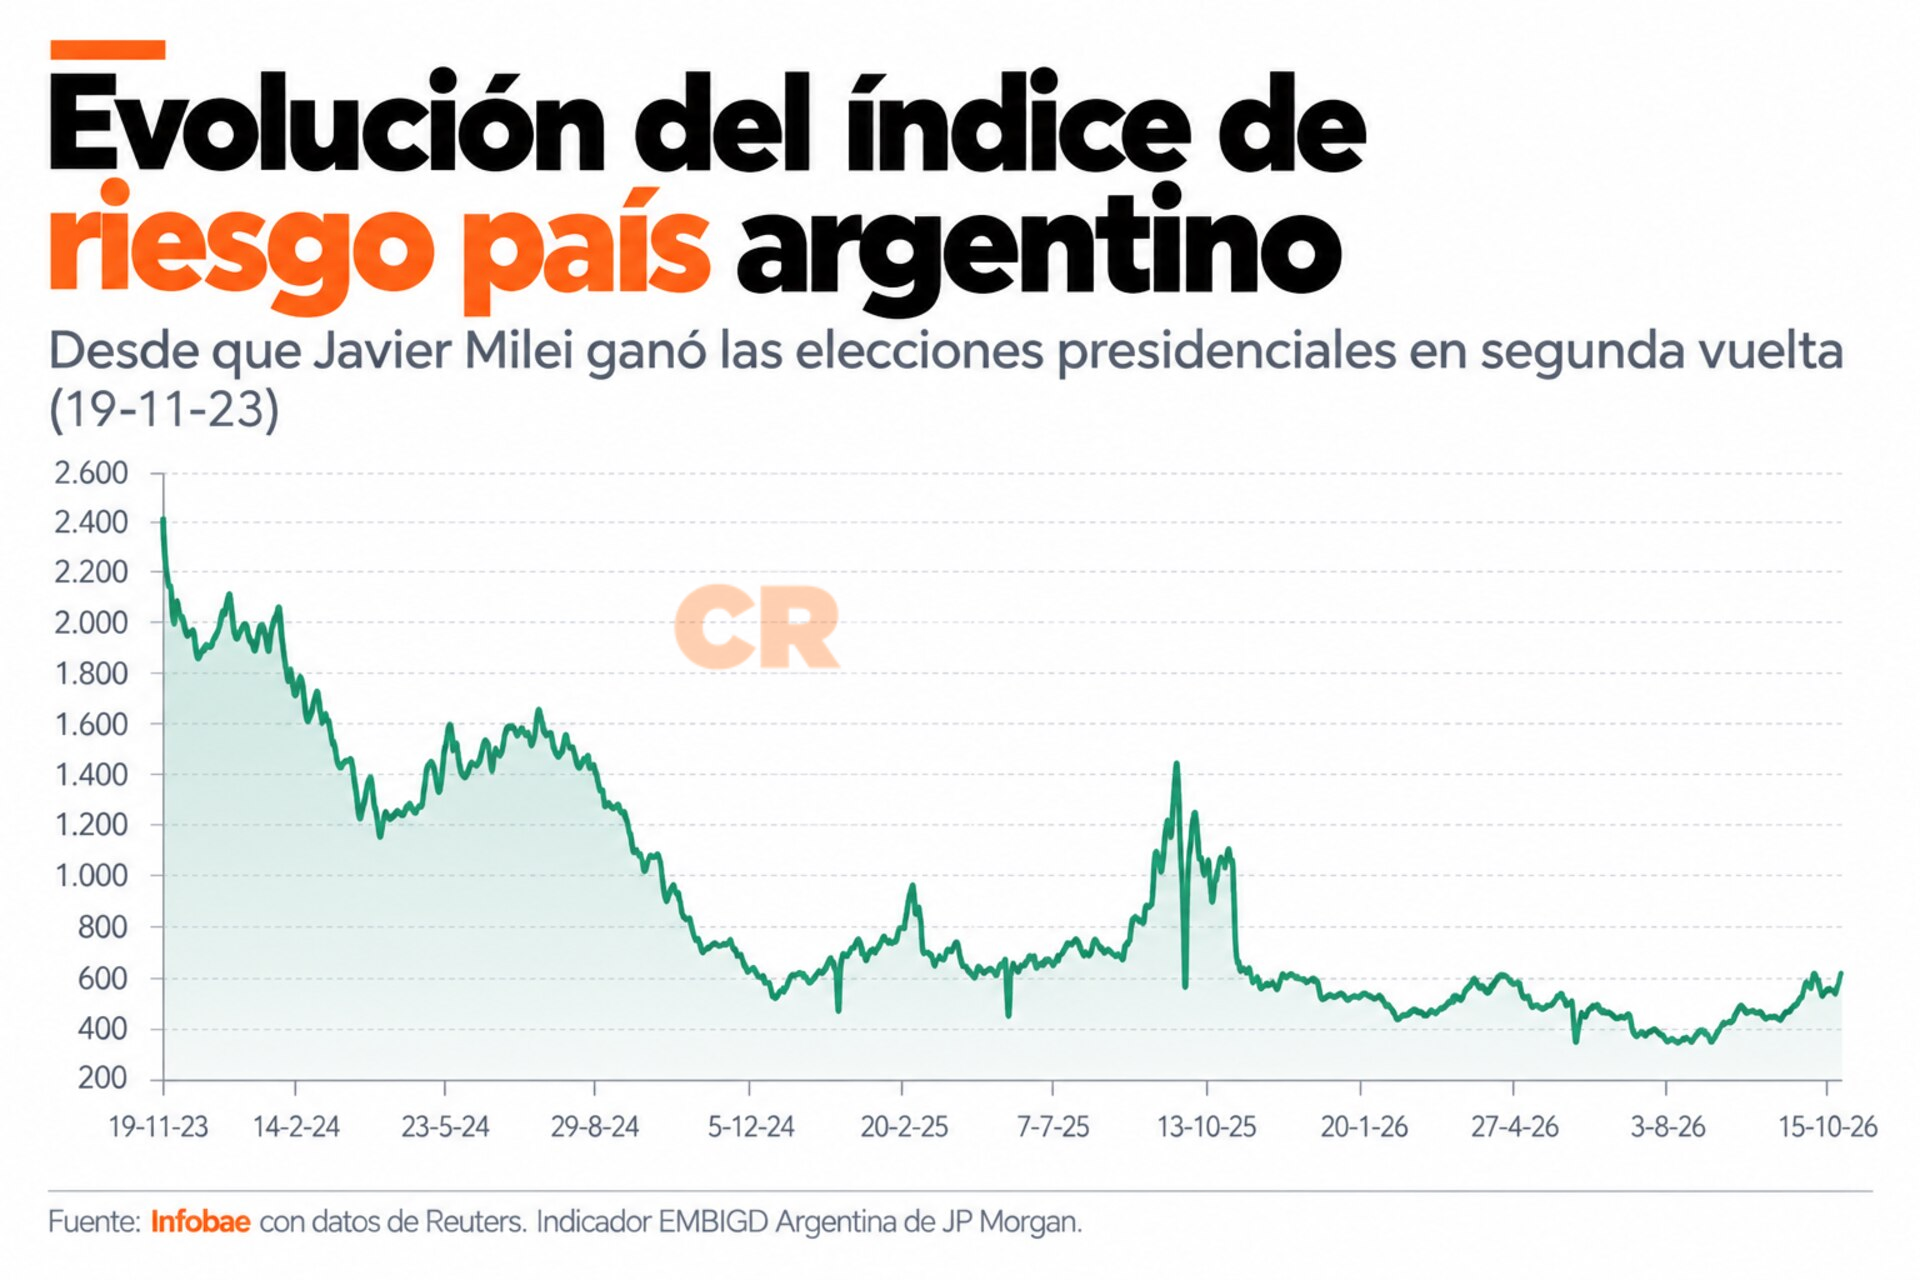
La subida de los rendimientos en Estados Unidos también afecta el financiamiento privado. Aunque las obligaciones negociables argentinas han mostrado mayor resistencia que los bonos soberanos en dólares, un entorno de tasas globales altas podría frenar el ritmo de colocaciones corporativas, lo que es relevante para Argentina, ya que estas operaciones aportan divisas y recursos para inversiones productivas. Romano describió el cambio como una mayor selectividad de los inversores, lo que es una mala noticia para economías con necesidades de financiamiento, aunque consideró que la existencia de superávits gemelos deja a Argentina "muchísimo más preparada para enfrentar un viento de frente así". La evolución de las tasas de interés largas estadounidenses dependerá de la inflación, la respuesta de la Fed, los precios de la energía, la demanda de capital para inversiones y la situación fiscal de las principales economías. Para Argentina, este escenario externo coexistirá con sus propias variables internas, como las reservas, la actividad económica, la necesidad de refinanciar vencimientos y la capacidad de mantener la confianza de los inversores en el período electoral.
Fuente: Infobae
Apoya el periodismo independiente
Sinpe 6334-5121 | Donar Aquí