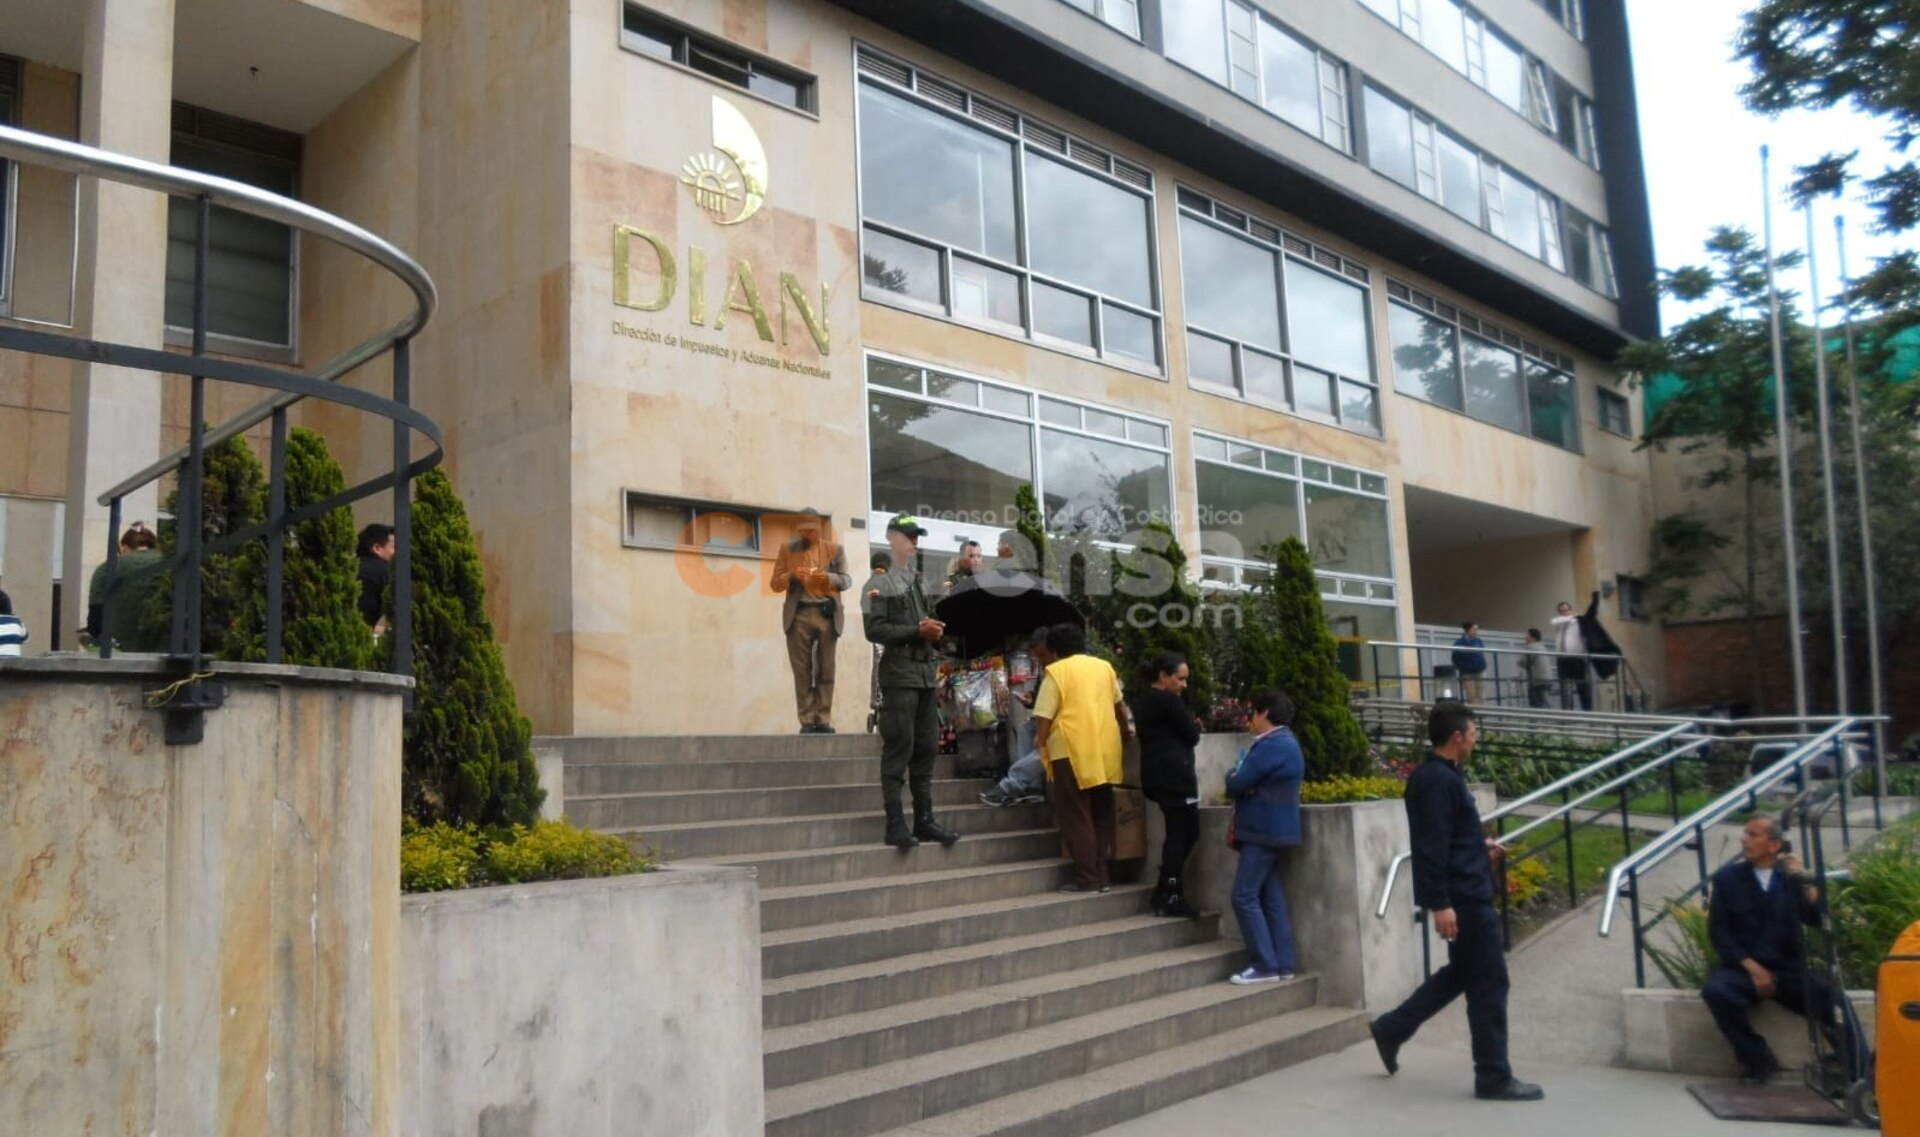
Colombia | Los contribuyentes que no presentaron su declaración de renta para el año gravable 2025, cuyo plazo final para los NIT terminados en 99 o 00 fue el 26 de octubre de 2026, deben asumir sanciones. Estas multas pueden incrementarse si, además, existe un impuesto pendiente de pago.
El calendario tributario de 2025 estableció vencimientos entre el 12 de agosto y el 26 de octubre, determinados por los dos últimos dígitos del NIT. La obligación de declarar renta no solo aplica a quienes perciben salarios altos, sino que también se define por el patrimonio, ingresos, consumos, compras y movimientos financieros del contribuyente.
Ana María Rojas, asociada de Martínez Quintero Mendoza González Laguado & De La Rosa, explicó a La República que presentar la declaración y pagar el impuesto son procesos distintos. Quien declaró a tiempo pero no pagó el saldo no recibe una multa por presentación tardía, pero sí debe liquidar intereses de mora por cada día de retraso.
La sanción por declarar fuera de plazo corresponde al 5% del impuesto a cargo por cada mes o fracción de mes de demora, sin exceder el 100% del impuesto o de la retención. César Cermeño, director de la Especialización en Tributación de la Universidad de los Andes, indicó que esta multa se aplica antes de evaluar cualquier saldo de impuesto pendiente, y una demora de pocos días ya cuenta como fracción de mes.
Si la declaración no arroja impuesto a cargo, la sanción se calcula sobre el 0,5% de los ingresos brutos obtenidos en el año gravable por cada mes o fracción de retraso. En caso de no haber registrado ingresos, el cálculo se basa en el 1% del patrimonio líquido por cada mes de demora. Según el artículo 639 del Estatuto Tributario, ninguna sanción puede ser inferior a 10 Unidades de Valor Tributario (UVT), lo que en 2026 equivale a $524.000, con una UVT de $52.374.
El retraso en el pago del impuesto genera intereses de mora sobre el monto adeudado hasta su cancelación total, conforme al artículo 634 del Estatuto Tributario. Por ejemplo, con la tasa de octubre de 2026, un impuesto pendiente de $1 millón acumularía aproximadamente $728 de intereses diarios, según Rojas.
El artículo 640 del Estatuto Tributario permite reducciones en la sanción para quienes la calculen por sí mismos. Cermeño señaló que el contribuyente puede pagar el 50% si no ha cometido la misma infracción en los dos años anteriores, o el 75% si no incurrió en ella durante el año previo. Estas reducciones no aplican si la Dirección de Impuestos y Aduanas Nacionales (Dian) ya ha requerido formalmente al contribuyente para que presente la declaración.
Yenny Saldarriaga, fundadora de Mundial de Contadores, recomendó confirmar la obligación de declarar y presentar el trámite lo antes posible. Las personas afectadas por el sismo del 10 de agosto podían acogerse a amnistías hasta el 19 de noviembre para obligaciones con vencimiento hasta la fecha del terremoto, con posibles reducciones de sanciones de hasta el 15%.
Están obligados a presentar declaración de renta quienes al 31 de diciembre de 2025 tuvieran un patrimonio bruto superior a $224.096.000 (4.500 UVT), o ingresos brutos iguales o superiores a $69.719.000 (1.400 UVT). El mismo umbral aplica para consumos con tarjeta de crédito, compras anuales y consignaciones bancarias, depósitos o inversiones financieras acumuladas. Cumplir una de estas condiciones activa la obligación de declarar.
La declaración para esta vigencia debe realizarse exclusivamente a través del portal transaccional de la Dian, según la Resolución 000227 del 23 de septiembre de 2025. La entidad recomienda verificar la actualización del Registro Único Tributario, tener un usuario habilitado y firma electrónica activa, y reunir los documentos necesarios antes de iniciar el proceso.
Fuente: Infobae
Apoya el periodismo independiente
Sinpe 6334-5121 | Donar Aquí