Argentina | Los depósitos fiscales, espacios habilitados por la Agencia de Recaudación y Control Aduanero (ARCA) para el almacenamiento de mercancías bajo control aduanero, han ganado relevancia en el comercio exterior del país debido a recientes cambios normativos. Estos depósitos permiten que la mercadería permanezca bajo supervisión aduanera mientras se completan los trámites de importación o exportación, funcionando como un punto intermedio en la cadena logística.
Una de las modificaciones clave, vigente desde mayo de 2026, es la simplificación documental para la habilitación de nuevas instalaciones. La Resolución General 5845 reemplazó la exigencia de presentar la habilitación municipal por una declaración jurada del solicitante sobre la aptitud del predio. Aunque el operador debe seguir cumpliendo la normativa local, provincial y nacional, el trámite ya no está supeditado a los plazos de cada municipio.
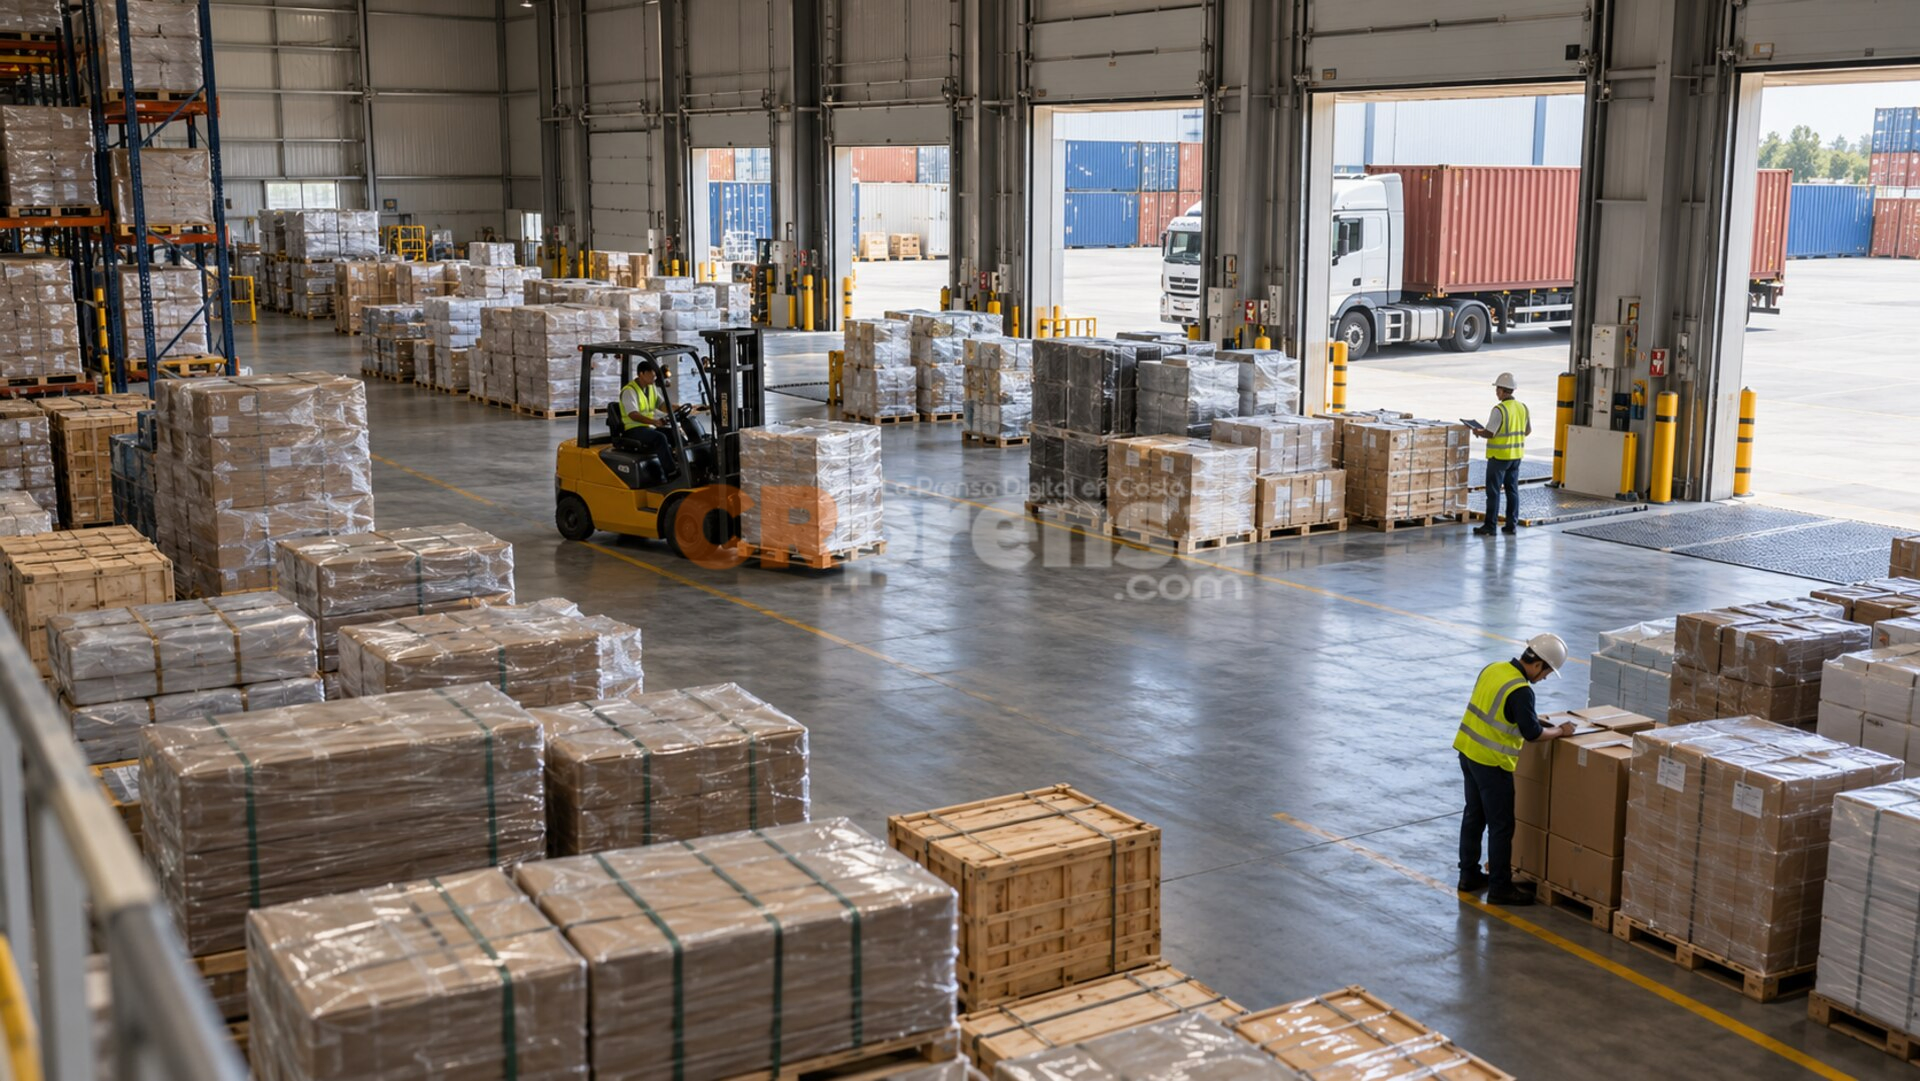
Además, desde la Resolución General 5644/2025, los importadores pueden optar por trasladar contenedores con canal rojo o naranja de selectividad desde la zona primaria de arribo a un depósito fiscal, a menos que la matriz de riesgo lo impida. Este traslado se realiza con un precinto electrónico de monitoreo, y la verificación física y documental se efectúa en el predio de destino por un verificador asignado. Esta medida ha generado ahorros estimados de hasta el 80% en costos, ya que una estadía de 15 días en una terminal portuaria podía superar los 5.000 dólares, mientras que en un depósito fiscal el servicio oscila entre 250 y 500 dólares.
La habilitación de un depósito fiscal, regulada por la Resolución General 4352/2018, tiene una vigencia de diez años y requiere que el operador acredite el cumplimiento de requisitos físicos, tecnológicos y documentales. Entre estos se incluyen un circuito cerrado de televisión con registro de imágenes, equipos de inspección no intrusiva como escáneres de rayos X, y un sistema informático de control de stock permanente homologado por ARCA.
Estos depósitos se utilizan en diversas situaciones, como el almacenamiento temporal de carga antes de su nacionalización, la verificación exhaustiva fuera de la terminal o la consolidación de envíos para exportación. Para el despacho de exportación, existe también el régimen de cargas en planta, regulado por la Resolución General 5721, que permite completar la carga en las instalaciones del exportador. Esta reforma de mayo también extendió la declaración jurada a este esquema y fijó en cinco años el plazo de habilitación.
Un ejemplo reciente de la expansión de esta figura es la aprobación, a principios de octubre, de la prefactibilidad de un depósito fiscal de 29.450 metros cuadrados en el complejo portuario de Timbúes, Santa Fe, mediante la Resolución 32/2026 de ARCA. Este proyecto, vinculado al primer aprobado bajo el Régimen de Incentivo para Grandes Inversiones en esa provincia, incluirá una celda de 14.700 metros cuadrados para graneles sólidos y una plazoleta descubierta. La evolución de los depósitos fiscales dependerá de la capacidad de control del servicio aduanero y de la integración digital entre operadores, terminales y organismos.
Fuente: Infobae
Apoya el periodismo independiente
Sinpe 6334-5121 | Donar Aquí