

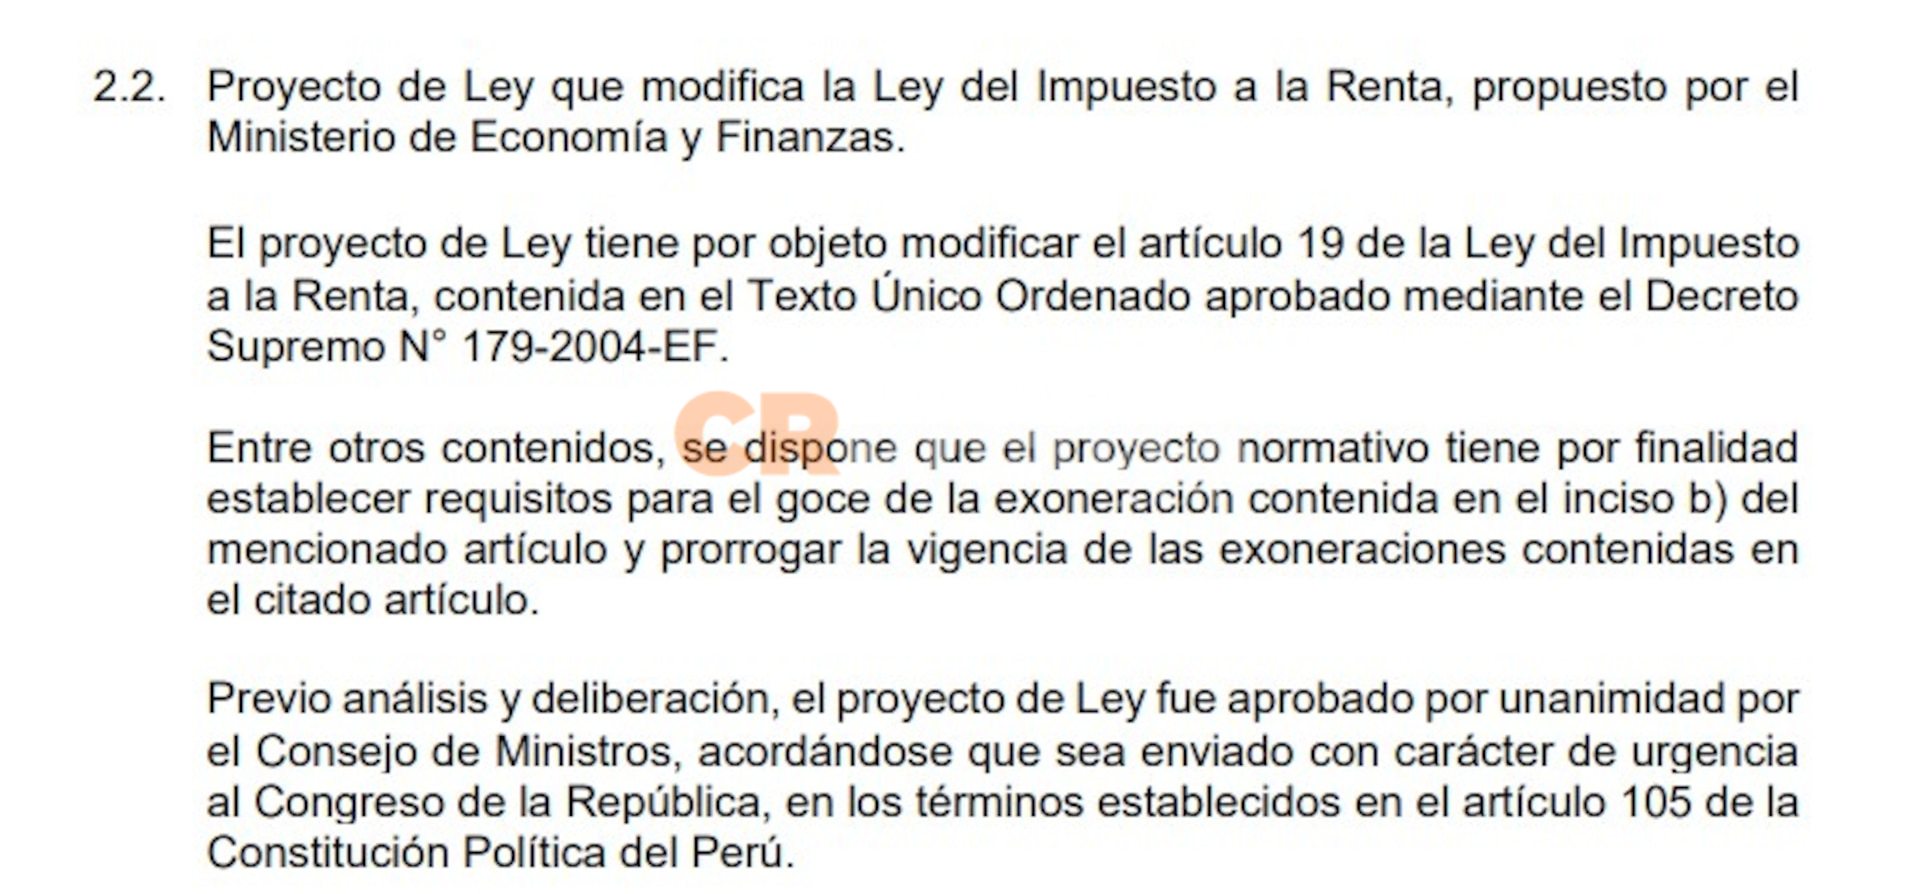
Perú | El gobierno ha presentado un proyecto de ley que busca extender las exoneraciones del impuesto a la renta (IR) hasta finales de 2029 para las actividades y entidades contempladas en el artículo 19 de la Ley del Impuesto a la Renta. Esta medida surge ante la preocupación de que dichas exoneraciones, que finalizan a fines de 2026, afecten a usuarios con depósitos de ahorro en bancos.
Además de la ampliación del plazo, la propuesta incluye un nuevo requisito para las asociaciones sin fines de lucro que gozan de la exoneración del IR. Estas entidades deberán presentar anualmente una declaración jurada ante la Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat) para mantener el beneficio.
El requisito se aplica específicamente a las fundaciones y asociaciones sin fines de lucro cuyos instrumentos de constitución incluyan fines como beneficencia, asistencia social, educación, cultura, ciencia, arte, literatura, deporte, política, gremiales y/o vivienda. La condición es que destinen sus rentas a sus fines específicos en el país, no las distribuyan entre asociados o partes vinculadas, y que sus estatutos prevean que, en caso de disolución, su patrimonio se destinará a los fines mencionados.
El Ejecutivo justifica esta medida al considerar que la exoneración del IR representa un gasto tributario, una renuncia del Estado a la recaudación. Por ello, argumenta la necesidad de mecanismos de control, seguimiento y evaluación para verificar que las circunstancias que justifican el beneficio se mantengan.
Según el gobierno, el diseño normativo actual presenta limitaciones, ya que la inscripción en el Registro de Entidades Exoneradas de la Sunat se enfoca en la constitución o modificaciones estatutarias, sin un mecanismo periódico de actualización de información que permita verificar la subsistencia de los requisitos legales. Por esta razón, se propone que la declaración jurada informativa anual acredite el mantenimiento de las condiciones que sustentan la exoneración.
Esta declaración deberá contener la información que la Sunat establezca mediante Resolución de Superintendencia, incluyendo datos sobre el destino de las rentas, composición y variación patrimonial, personas naturales que ejercen control, administración o influencia efectiva, operaciones con asociados, fundadores, directivos o partes vinculadas, y cualquier otra información relevante para la evaluación de la exoneración.
La propuesta legislativa también establece que la exoneración no será aplicable para el ejercicio gravable correspondiente si la entidad no presenta, dentro de los plazos establecidos, la declaración jurada anual del Impuesto a la Renta o la declaración jurada informativa.
Fuente: Infobae
Apoya el periodismo independiente
Sinpe 6334-5121 | Donar Aquí