

Argentina | Lorena Giorgio, economista jefe de Equilibra, Centro de Análisis Económico, ha señalado que la economía del país no favorece las posibilidades de ganar las elecciones de 2027. Giorgio advirtió sobre el riesgo de una subida del tipo de cambio del 25% si se mantiene el esquema de bandas cambiarias, sin que el Banco Central de la República Argentina (BCRA) pueda intervenir para frenar una corrida.
La actividad económica argentina muestra fragilidad, con una contracción del PBI del 0,6% en el segundo trimestre y una estimación de caída del 1% en el tercero, según el Estimador Mensual de Actividad Económica (EMAE) del Indec. A pesar de esto, se espera una modesta reactivación en los próximos meses, con un crecimiento anual de entre 1,5% y 2,5%, proyectando un arrastre expansivo hacia el año electoral de 2027, aunque con heterogeneidad sectorial.
El contexto internacional también influye, con la prolongación de la crisis en el estrecho de Ormuz, que ha elevado los precios de las materias primas y ha llevado a los bancos centrales a subir las tasas de interés. Giorgio explicó que la economía argentina probablemente continuará con altibajos, impulsada por sectores como la minería, la energía y la agroindustria, mientras que otras actividades permanecerán deprimidas. Esta dinámica se refleja en el empleo y el poder adquisitivo de los ingresos.
Aunque algunos indicadores anticipan una recuperación en agosto, con un crecimiento mensual del 1,5%, y posiblemente en septiembre, se prevé un estancamiento en el cuarto trimestre. La economista proyecta un crecimiento anual inferior al 1,5%, por debajo del 3,2% esperado inicialmente por el Relevamiento de Expectativas de Mercado (REM).
La situación actual es una combinación de factores locales y externos. La subida de tasas de interés y la aversión al riesgo internacional se han sumado a la caída de la confianza en el gobierno y la incertidumbre sobre la reelección del oficialismo. El gobierno no emitió deuda en los mercados internacionales cuando el riesgo país era de 450 puntos básicos, y ahora enfrenta dificultades para emitir USD 5.000 millones en el mercado local sin un shock de confianza sobre el rumbo económico post-octubre de 2027.
Respecto a la posibilidad de apoyo financiero de Estados Unidos, Giorgio considera que la señal del secretario del Tesoro, Scott Bessent, refleja tanto respaldo como debilidad en las finanzas argentinas. La economía no creció al 3,2% esperado, lo que redujo la demanda de divisas para importaciones. Aunque la subida de precios de las exportaciones y una buena cosecha ayudaron al BCRA a comprar reservas, la situación para 2027 es diferente, ya que no se puede esperar una cosecha mejor ni un shock externo positivo. Además, una economía deprimida no favorece las elecciones.
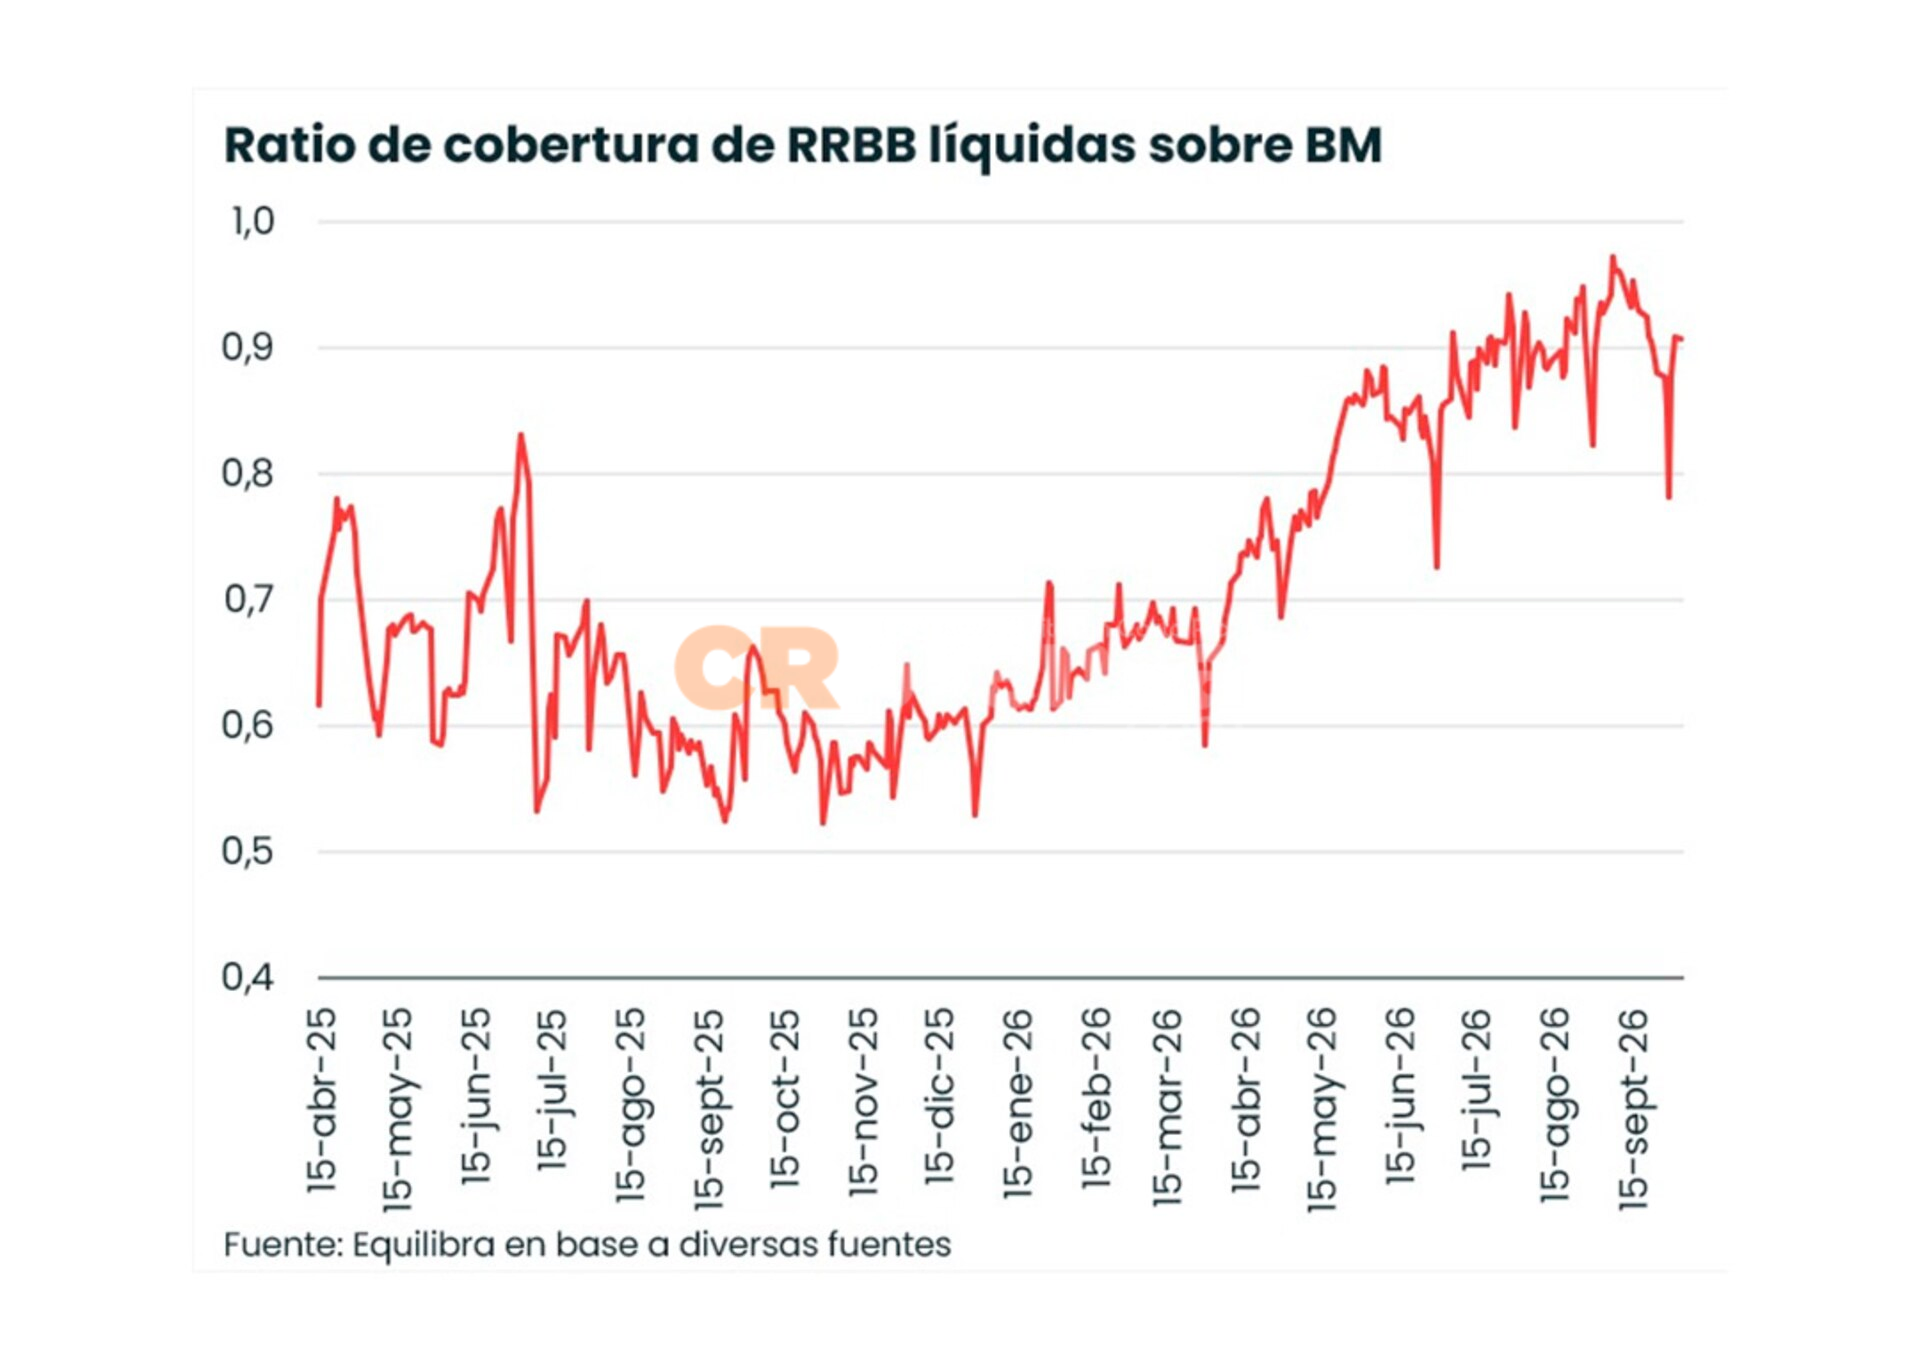
Sobre el "poder de fuego" de USD 70.000 millones mencionado por el presidente Javier Milei y el ministro de Economía para enfrentar turbulencias en 2027, Giorgio enfatizó que es importante tenerlo, pero más importante es no tener que usarlo. Este monto incluye reservas líquidas, swaps con China y Estados Unidos, y la capacidad de intervenir en el mercado de futuros de dólar. Sin embargo, surgen dudas sobre la eficacia de la intervención en futuros en una crisis cambiaria, la reacción del mercado ante caídas en las reservas y la evolución de la tasa de interés y la actividad económica si el tipo de cambio sube un 25% hasta el techo de la banda.
Giorgio también señaló que el superávit comercial actual se debe a mejores precios internacionales, una buena cosecha y menores importaciones por el bajo crecimiento, no a una mayor competitividad cambiaria. Un tipo de cambio sostenido por restricciones no es un tipo de cambio de equilibrio. Es crucial mantener el superávit comercial y de cuenta corriente para que el Tesoro pueda comprar dólares al Central y cubrir sus obligaciones en moneda dura el próximo año.
En cuanto a la continuidad de las bandas cambiarias, Giorgio advierte sobre el riesgo de una subida del tipo de cambio del 25% sin intervención del BCRA. Considera que salir de este esquema en este momento sería contraproducente para las expectativas. Además, el orden macroeconómico no es suficiente para ordenar la microeconomía; se requieren políticas específicas para mejorar la productividad de sectores generadores de empleo, como la industria y el comercio, a través de reformas tributarias o inversión en infraestructura.
La desaceleración del aumento de precios se explica por el contexto externo, afectando principalmente a naftas y alimentos. Se proyecta una inflación por encima del 2% en septiembre, que podría bajar a 1,8% en el cuarto trimestre, pero no perforaría ese piso debido a la posible subida de naftas y tarifas. El precio de los alimentos podría amortiguar las presiones si los precios internacionales bajan, pero dependerá del tipo de cambio.
Respecto al Presupuesto nacional para 2027, Giorgio discrepa con el supuesto de crecimiento del PBI del 3% para el cierre de 2026, proyectando un crecimiento del 1,3% para todo el año. Los supuestos del Presupuesto 2027, que incluyen un superávit fiscal primario del 1,3% del PBI, crecimiento del 4,0%, inflación del 18% y un dólar oficial que subiría 15,5%, son más realistas que los del Presupuesto 2026, pero aún lucen optimistas. Equilibra proyecta un crecimiento que no superaría el 2% y una inflación del 23%.
El crecimiento a largo plazo de Argentina no está condicionado a la reelección de Milei, sino a un gobierno pro-mercado que no pierda de vista la economía real. Si la estabilidad macroeconómica no se traduce en mejoras en el empleo y los ingresos reales, no se puede esperar un crecimiento a largo plazo. La consolidación de la estabilidad o la repetición del ciclo de arranque y colapso dependerán de las elecciones del próximo año y del rumbo del programa económico a partir de octubre de 2027. Una oportunidad de crecimiento sostenido dependerá de reformas estructurales que aseguren mejoras de productividad y competitividad.
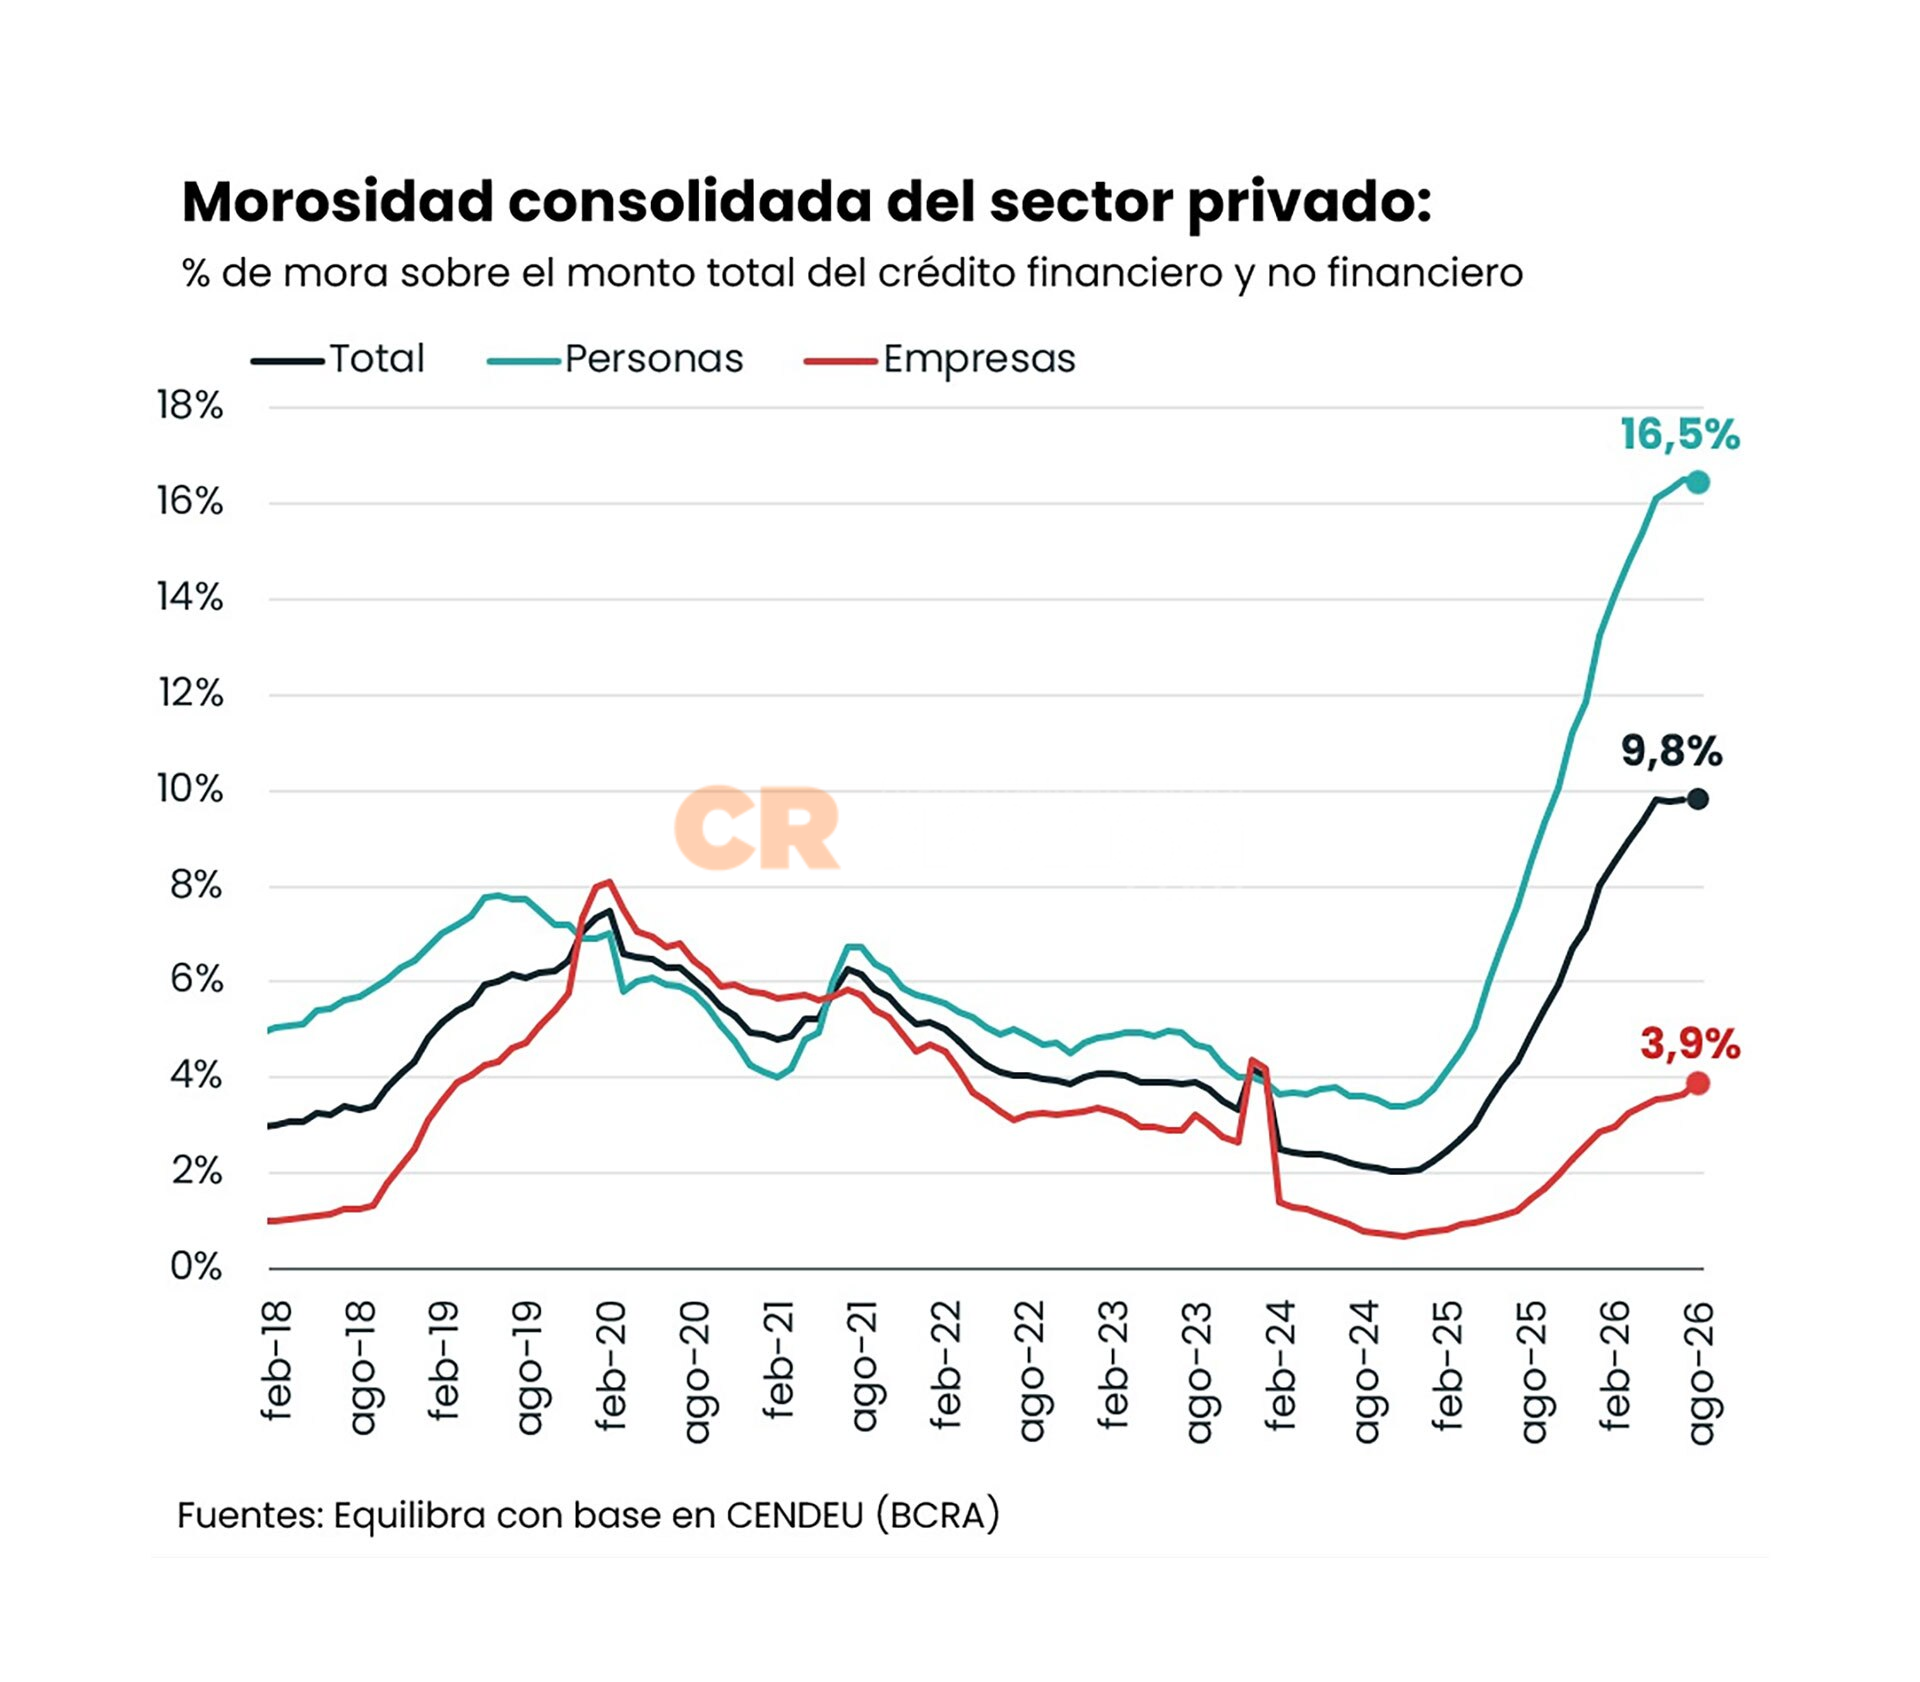
Giorgio también expresó preocupación por los números de mora de las familias, ya que la mayor parte del endeudamiento se destinó a pagar gastos corrientes o saldar deudas previas, sin un derrame sobre el sistema productivo.
Fuente: Infobae
Apoya el periodismo independiente
Sinpe 6334-5121 | Donar Aquí