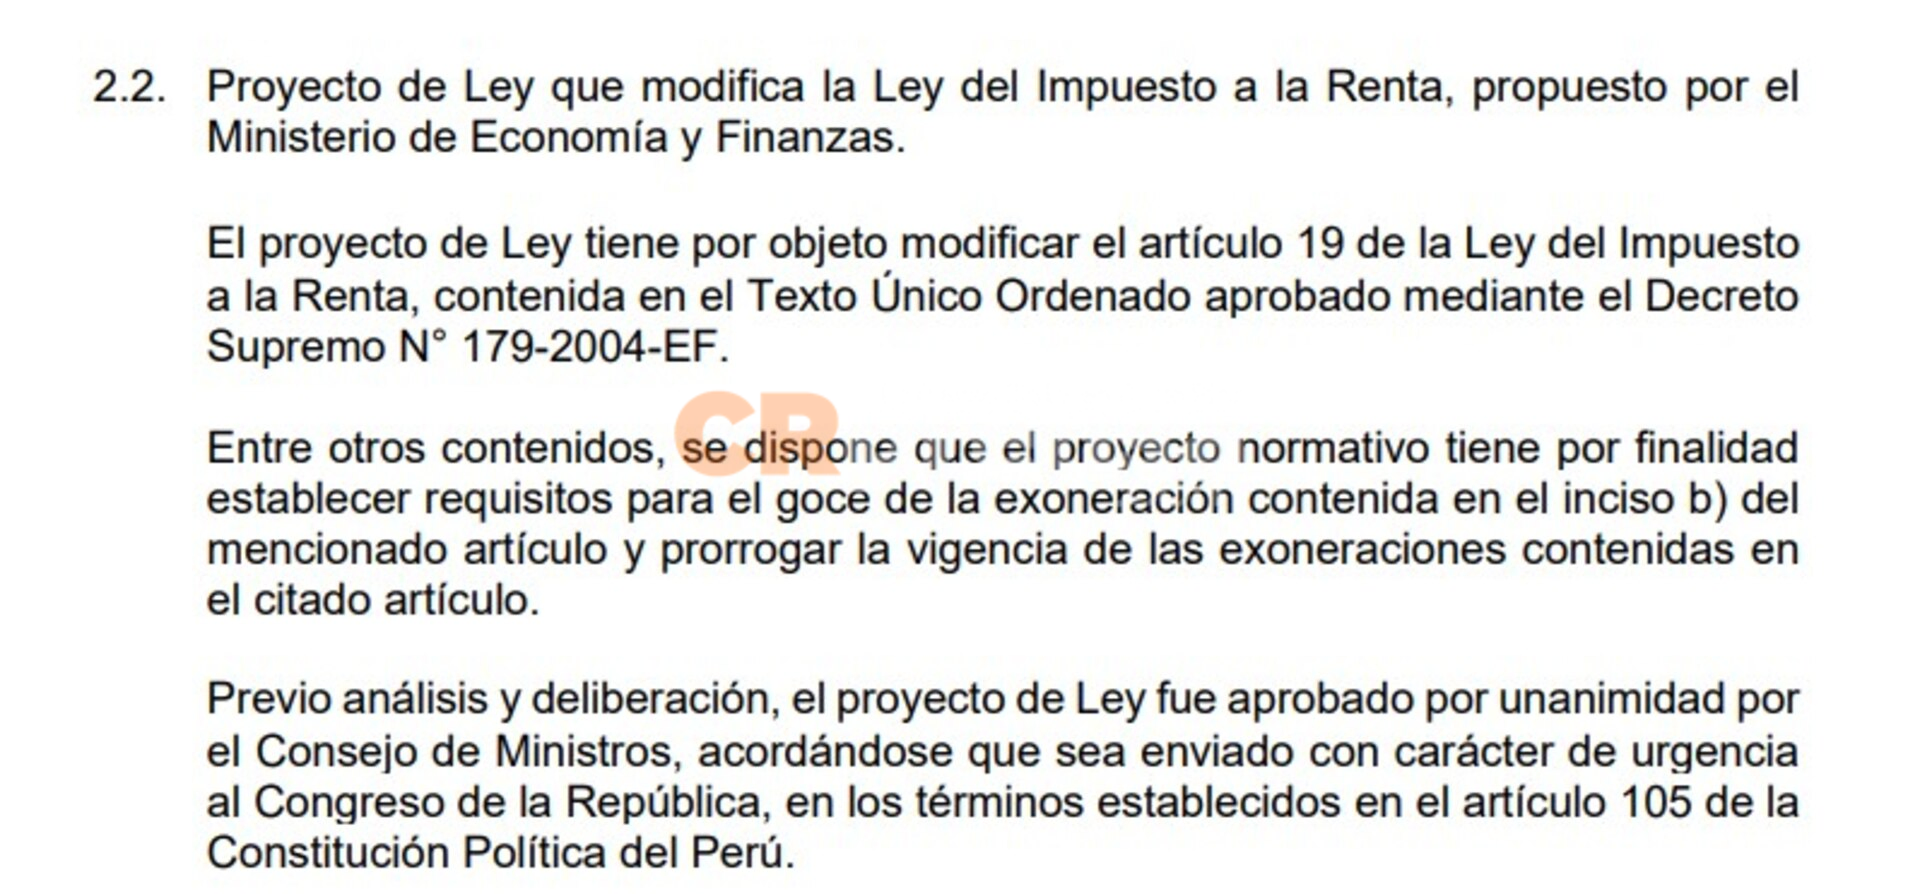
Perú | La Comisión de Economía de la Cámara de Diputados del Congreso de Perú ha aprobado un dictamen que extiende la exoneración del impuesto a la renta para las cuentas de ahorro y otros conceptos contemplados en el artículo 19 de la Ley del Impuesto a la Renta. Esta medida, propuesta por el Ejecutivo, busca prolongar la exención tributaria hasta el 31 de diciembre de 2029.
Actualmente, las cuentas de ahorro de los usuarios están exoneradas de este impuesto, pero esta disposición tenía vigencia solo hasta finales de 2026. La posible eliminación de esta exoneración había generado preocupación entre los usuarios del sistema financiero.
El proyecto de ley no solo beneficia a los ahorros de los usuarios, sino que también busca fortalecer los mecanismos de transparencia y fiscalización de las entidades sin fines de lucro. Para estas entidades, la prórroga de la exoneración incorpora la obligación de presentar la declaración anual del Impuesto a la Renta y una declaración informativa. En caso de no subsanar omisiones en un plazo de 30 días calendario tras el vencimiento, se perderá la exoneración correspondiente a dicho ejercicio.
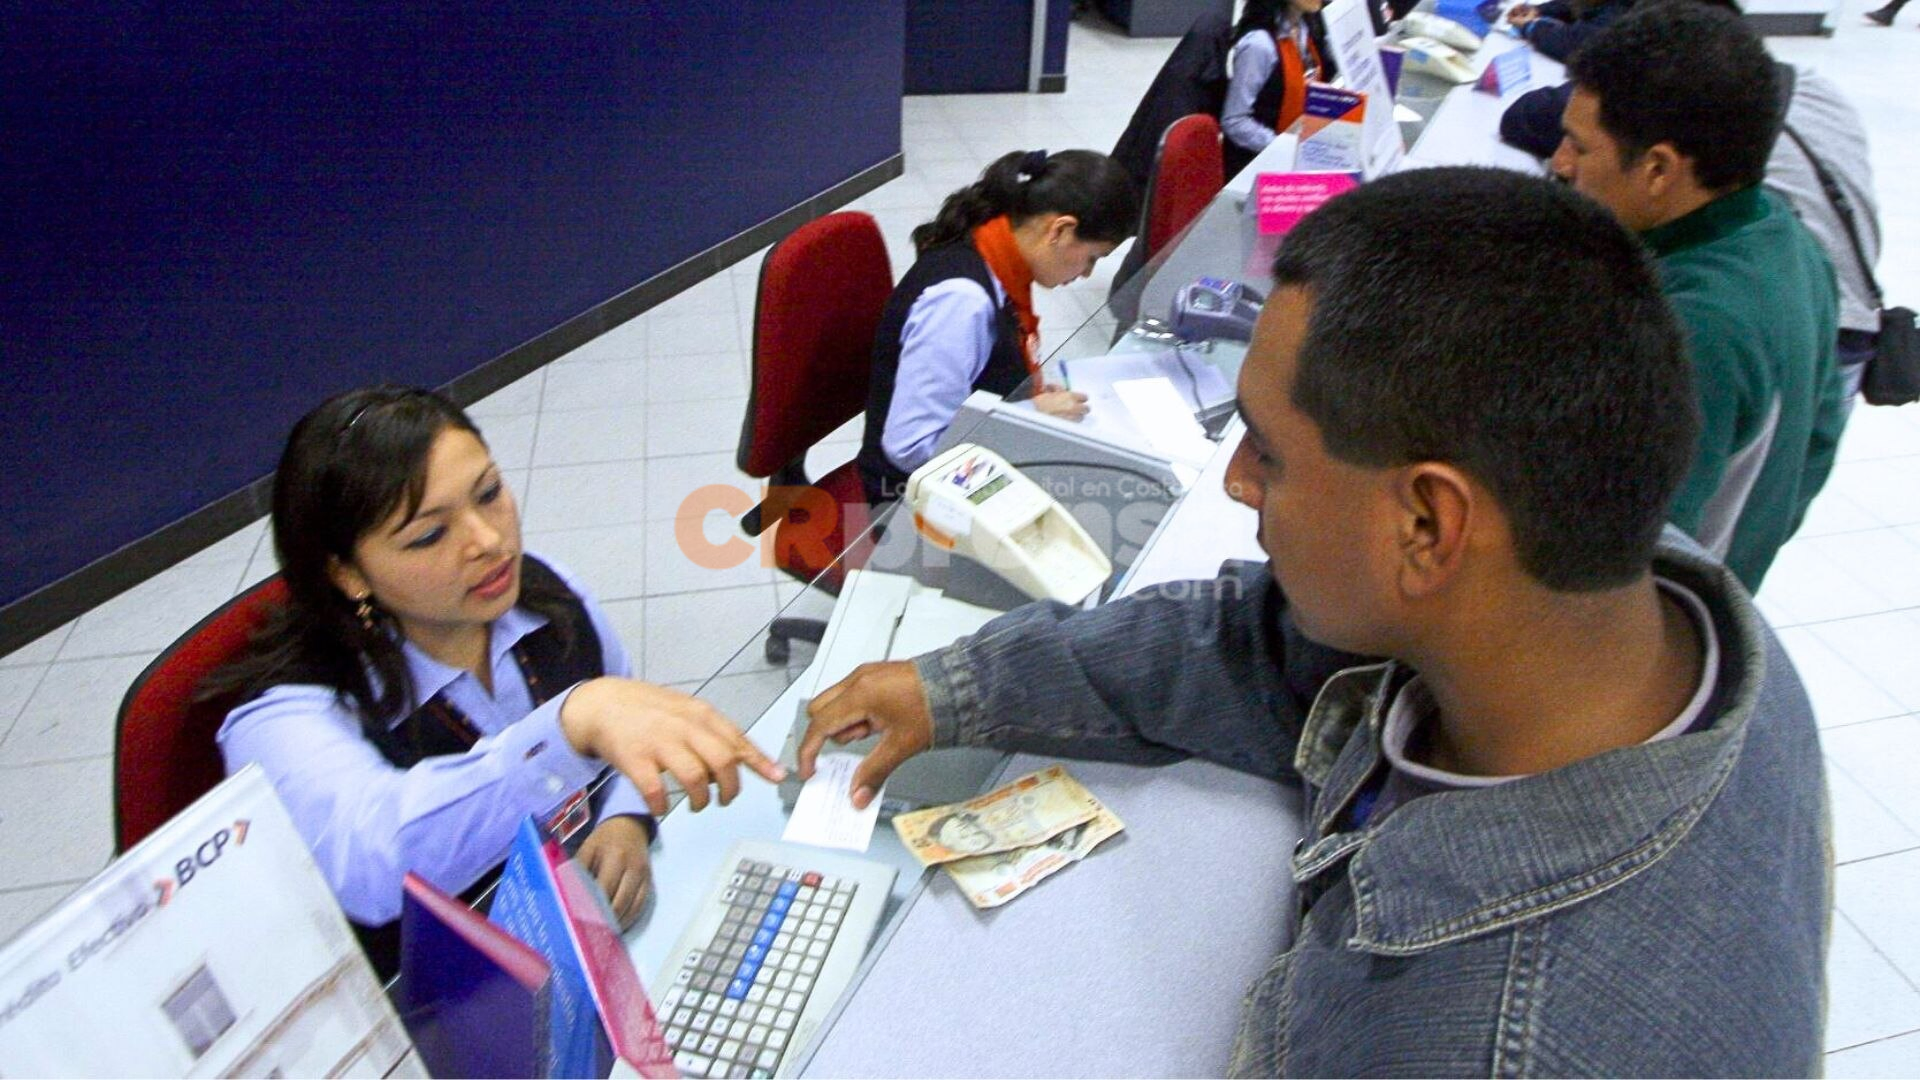
El Gobierno consideró las opiniones de diversas instituciones. El Banco Central de Reserva del Perú (BCRP) advirtió que la eliminación de las exoneraciones, específicamente las de los incisos f), i) y o) del artículo 19, tendría efectos negativos en variables económicas. Según el BCRP, desincentivaría el ahorro de las familias debido a una menor rentabilidad efectiva, especialmente si el costo de las comisiones supera los intereses percibidos. Además, se anticipaba un incremento en el costo de fondeo de las entidades financieras por una menor disponibilidad de recursos, lo que afectaría las tasas activas.
Por su parte, la Superintendencia de Banca, Seguros y Administradoras Privadas de Fondos de Pensiones (SBS) destacó que los depósitos cumplen funciones transaccionales y de ahorro, y son una fuente estable de fondeo. La SBS señaló que la mayoría de los depósitos de ahorro y a la vista de personas naturales y jurídicas sin fines de lucro en el sistema financiero responden a la demanda de servicios financieros transaccionales/operacionales, como transferencias, pagos de servicios, pagos de planillas y recepción de sueldos.
La SBS también indicó que estos depósitos suelen recibir tasas de interés bajas, por lo que los depositantes no buscan principalmente obtener rentabilidad. La aplicación de un impuesto a la renta a los intereses de estos depósitos podría desalentar el uso de servicios financieros, lo que podría significar un retroceso en la adopción de tecnologías de pago digital y aumentar los riesgos de seguridad para la población debido al traslado de efectivo.
Fuente: Infobae
Apoya el periodismo independiente
Sinpe 6334-5121 | Donar Aquí