

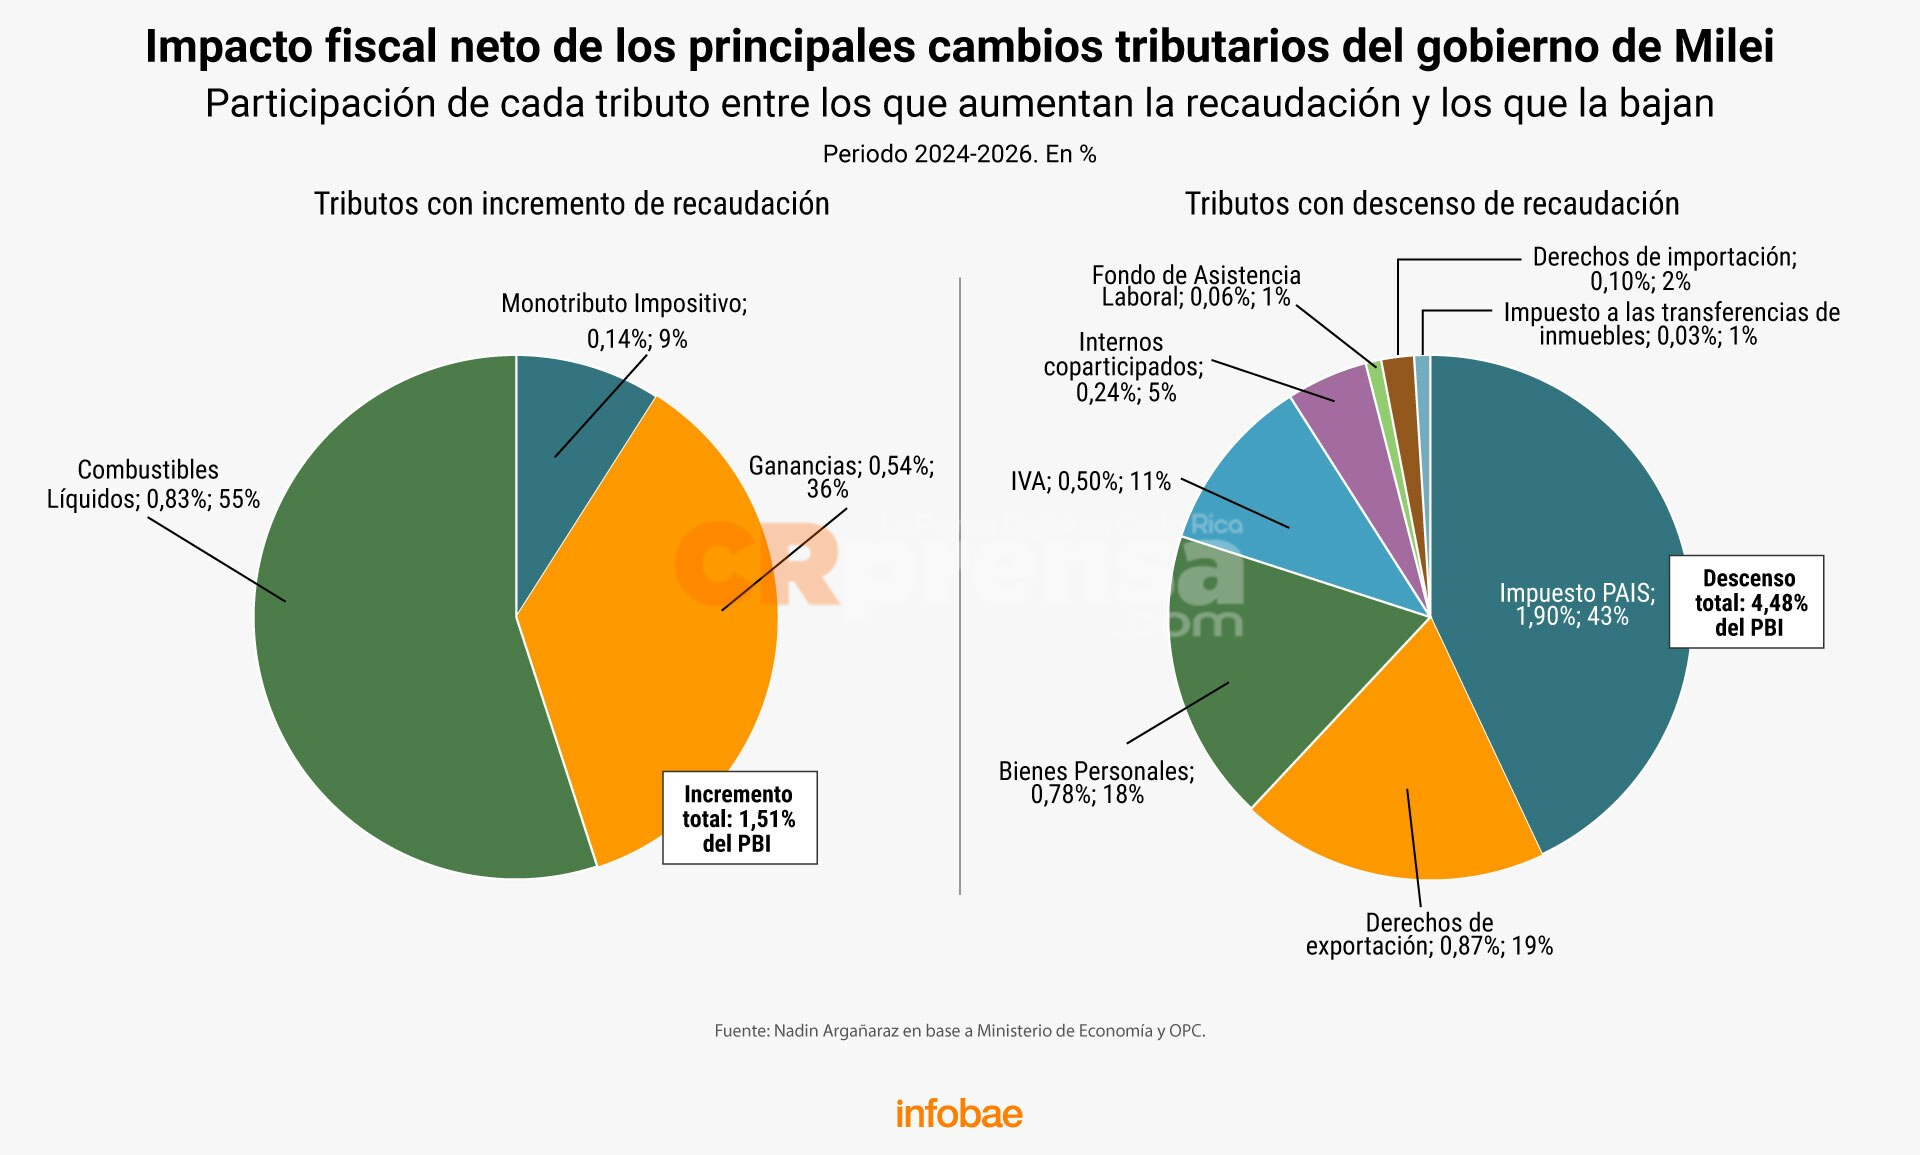
Argentina | Las proyecciones del Presupuesto 2027 indican que el Gobierno enfrentará un margen limitado para implementar nuevas reducciones impositivas significativas, a pesar de que la baja de impuestos ha sido un eje central de su política económica desde el inicio de la gestión. El Ejecutivo ha eliminado el impuesto PAIS, reducido derechos de exportación e importación, y realizado cambios en Bienes Personales e Impuestos Internos, lo que ha disminuido los recursos tributarios en aproximadamente 3 puntos del PBI.
El Presupuesto consolidado del Sector Público Nacional para 2027 prevé un superávit primario de $18,44 billones, equivalente a 1,3% del PBI. Tras el pago de intereses, el resultado financiero positivo se reduciría a $3,3 billones, equivalente a 0,2% del PBI. Cualquier reducción adicional de recursos deberá ser compensada con menores gastos o mayores ingresos por otras vías para mantener el equilibrio fiscal.
Aunque se proyecta un aumento de la recaudación tributaria, la presión fiscal efectiva se incrementaría de 21,06% del PBI en 2026 a 21,70% en 2027, un alza de 0,64 puntos porcentuales. Este aumento se debería principalmente a Ganancias, IVA y Combustibles, mientras que Seguridad Social, Bienes Personales e Impuestos Internos experimentarían una disminución. Este incremento en la presión tributaria no implica necesariamente un aumento de alícuotas, sino que podría derivarse del crecimiento de las bases imponibles, la actividad económica, el consumo, las importaciones o los salarios, en un escenario donde el PBI crecería un 4% en 2027.
Nadin Argañaraz, analista económico del Instituto Argentino de Análisis Fiscal (Iaraf), estima que las modificaciones tributarias implementadas entre 2024 y 2026 generaron una pérdida neta de recaudación de aproximadamente 3% del PBI. Para 2027, el efecto neto anual de estos cambios resultaría en una pérdida de recaudación equivalente a 1,77% del PBI. Argañaraz sugiere que futuras reducciones impositivas dependerán del margen adicional que el Gobierno pueda generar, mencionando el Impuesto al Cheque como una posibilidad. También destacó que la proyección de crecimiento del PBI en el Presupuesto (4%) es superior a la del Relevamiento de Expectativas de Mercado (REM), que lo ubica en 3%.
Martín Kalos, director de la consultora Epyca, considera que el Presupuesto 2027, con una inflación interanual proyectada del 18%, ofrece menos margen para una disminución adicional de ingresos de gran magnitud, a menos que el Gobierno sacrifique el superávit fiscal o se acelere la inflación. Kalos diferencia entre grandes rebajas y modificaciones menores, indicando que, si bien hay espacio para simplificar el sistema tributario, no lo hay para eliminar grandes montos recaudados.
Lorenzo Sigaut Gravina, economista de la consultora Equilibra, coincide en que las reducciones impositivas con impacto en 2027 provienen de decisiones ya tomadas, como la baja gradual de derechos de exportación y el Fondo de Asistencia Laboral (FAL). Él proyecta un crecimiento del PBI para el próximo año inferior al 2,5%, con una actividad económica más complicada, lo que podría llevar a una caída de los ingresos del Sector Público Nacional en términos del PBI. Sigaut Gravina observa que el Gobierno ha recurrido a medidas administrativas para sostener la recaudación, como cambios en el uso del impuesto al cheque por pymes y embargos de cuentas por incumplimientos tributarios.
El Marco Fiscal de Mediano Plazo proyecta una mayor holgura financiera después de 2027, con un resultado financiero positivo que pasaría de 0,2% del PBI en 2027 a 0,7% en 2028 y 0,8% en 2029, asumiendo un crecimiento económico del 4% anual y una reducción gradual de partidas de gasto.
Fuente: Infobae
Apoya el periodismo independiente
Sinpe 6334-5121 | Donar Aquí